Tasa de referencia: qué es y cómo afecta tus rendimientos en México
La tasa de referencia es el porcentaje que el Banco de México (Banxico) establece como costo base del dinero para los bancos comerciales. Cuando ese costo sube, los bancos trasladan el incremento a sus productos: tus créditos se encarecen. Cuando baja, el efecto viaja en sentido contrario. Si tienes una tarjeta de crédito con saldo pendiente, una hipoteca a tasa variable o dinero invertido en CETES, la tasa de referencia ya está influyendo en tus finanzas, aunque no siempre lo notes de forma clara.
A lo largo de este artículo encontrarás cómo Banxico fija esa tasa y con qué frecuencia la revisa, por qué sube o baja según el ciclo económico, qué impacto concreto tiene en créditos y rendimientos, y cómo distinguir entre rendimiento nominal y rendimiento real para tomar decisiones con más criterio.
Qué es la tasa de referencia y quién la decide en México
Para entender por qué la tasa de referencia mueve tantas fichas en la economía, primero hay que saber de dónde viene y quién tiene la última palabra para modificarla.
El papel de Banxico como guardián del costo del dinero
Banxico no es un banco comercial: es el banco central de México, con un mandato constitucional de mantener la estabilidad del poder adquisitivo de la moneda. Para cumplir ese mandato, una de sus herramientas principales es la tasa de referencia, también conocida como tasa objetivo.
Cuando Banxico fija esa tasa, establece el precio al que presta dinero a los bancos comerciales a corto plazo. Esos bancos, a su vez, incorporan ese costo en las tasas que ofrecen o cobran a sus clientes. La analogía es sencilla: si el precio del ingrediente principal sube, el costo del platillo final también sube. El dinero funciona igual.
Cómo y con qué frecuencia se ajusta la tasa
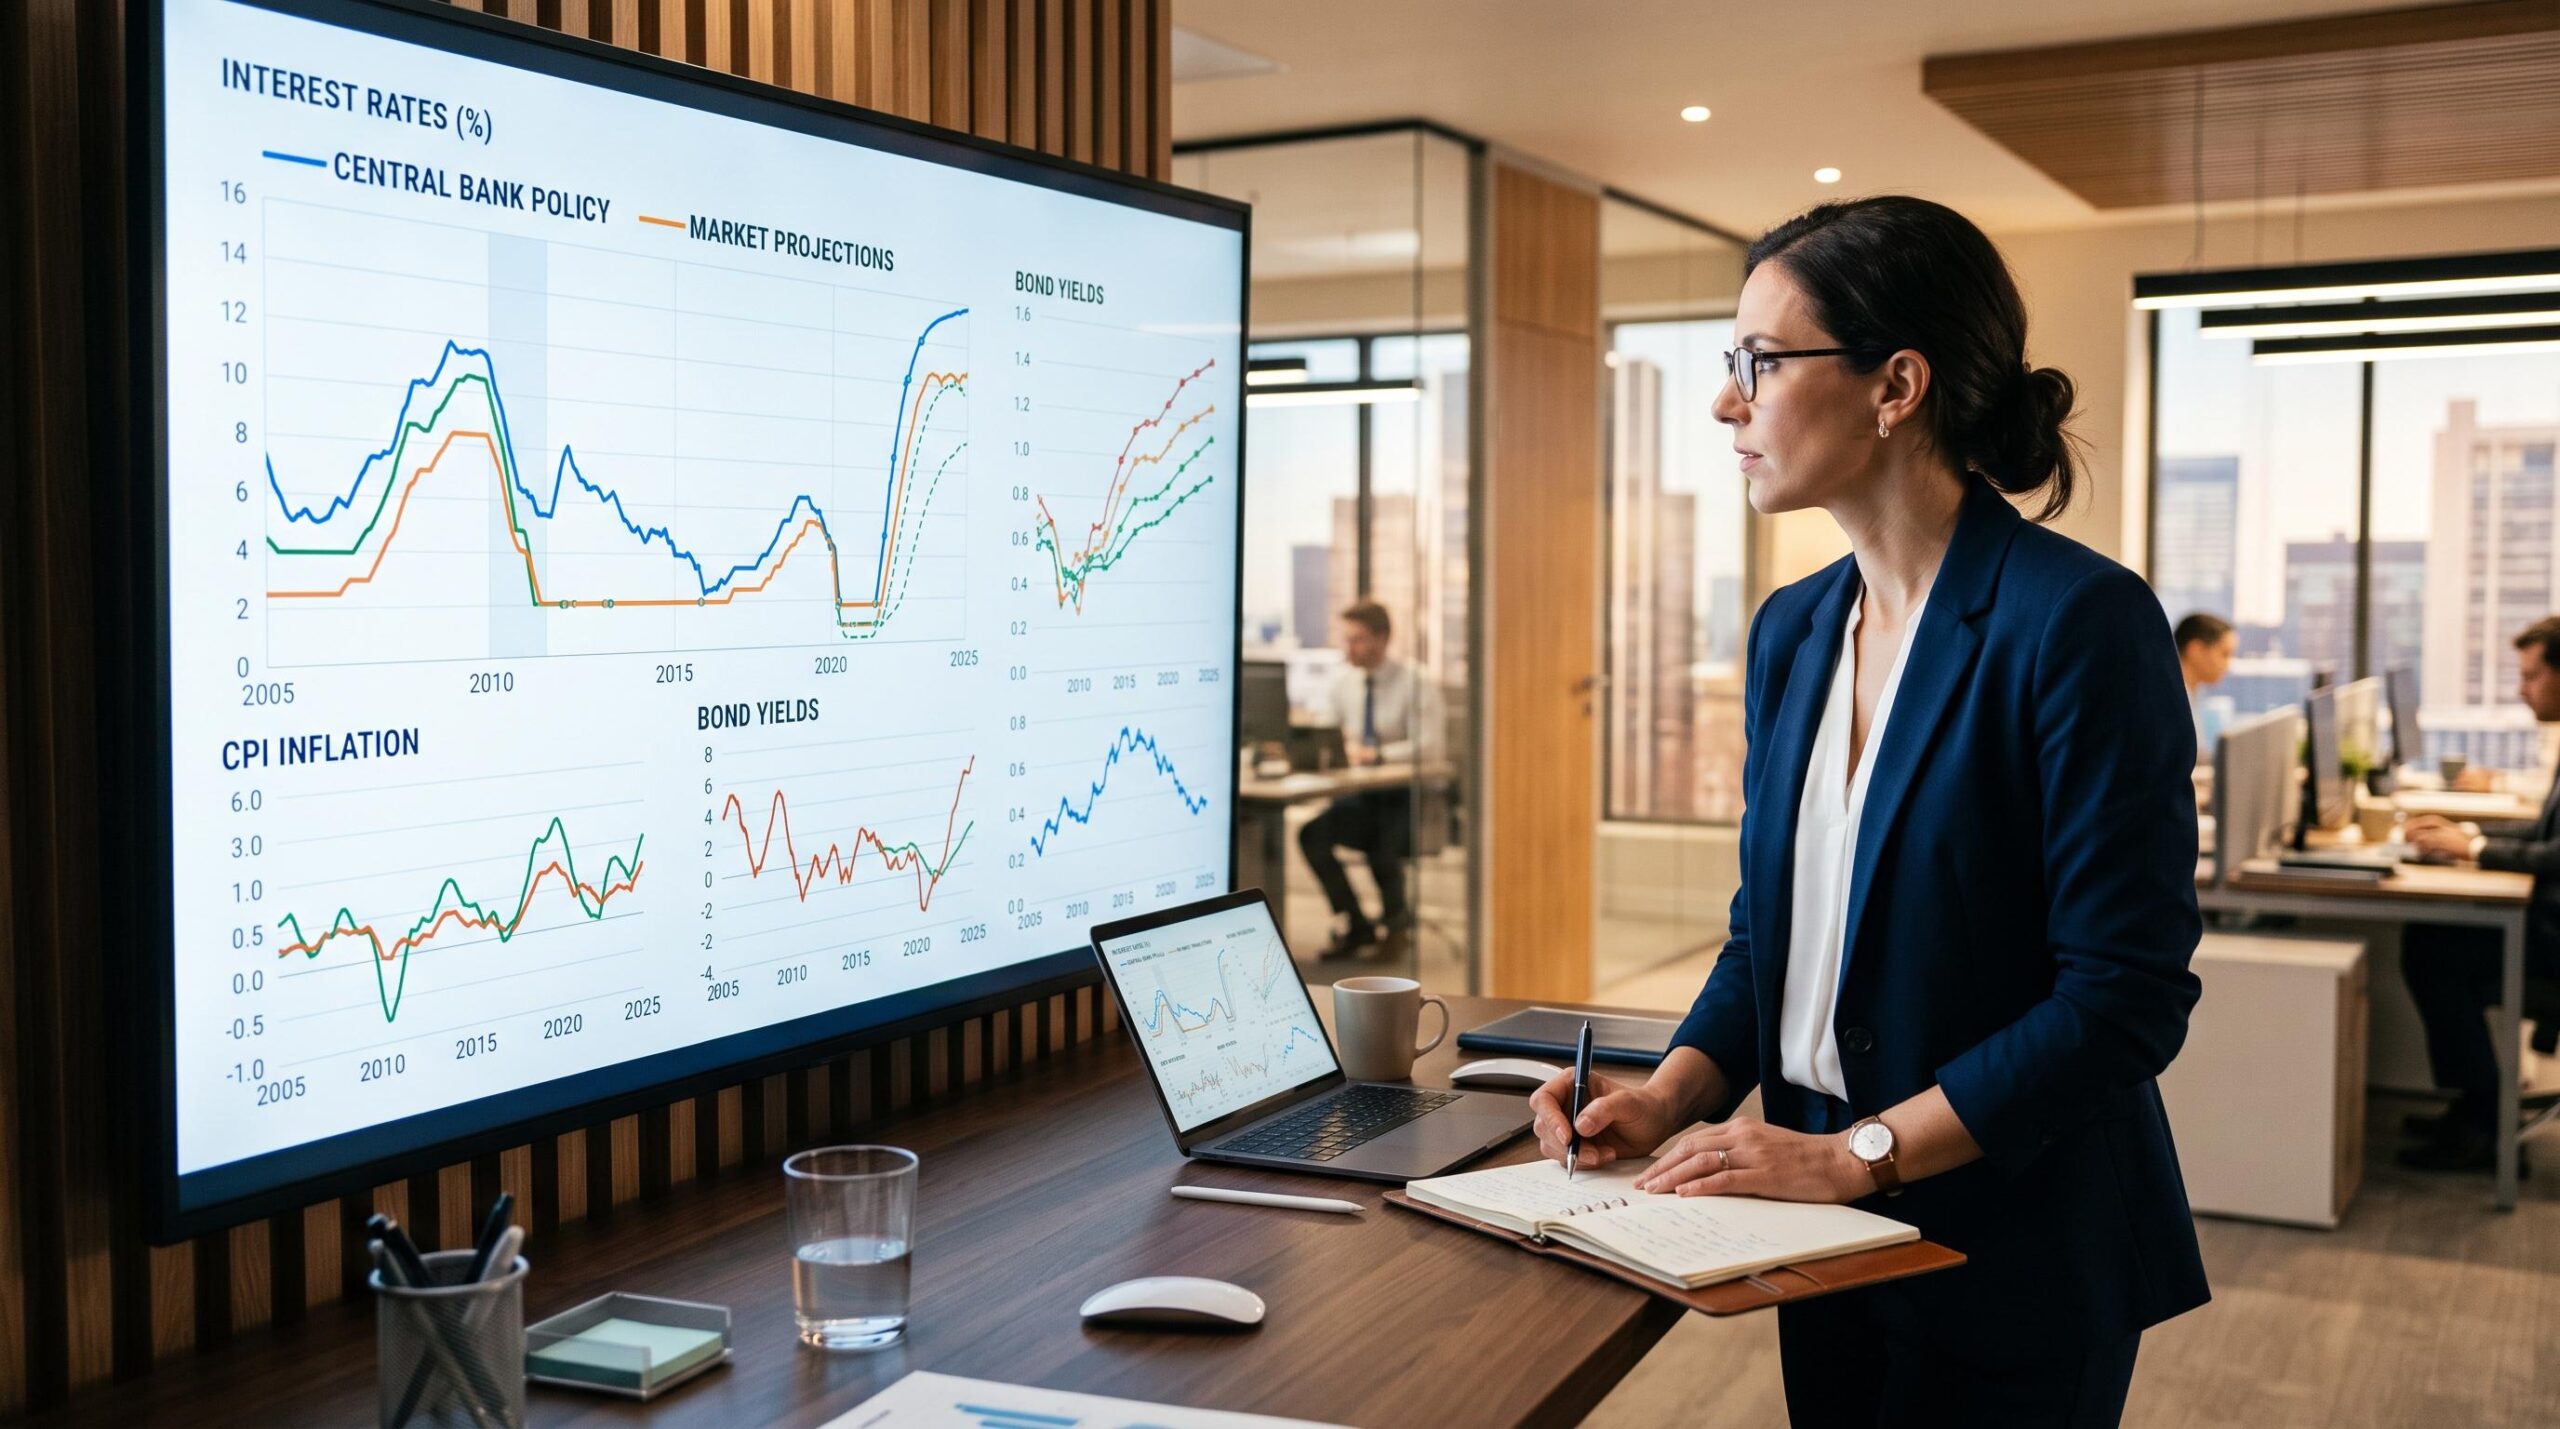
La Junta de Gobierno de Banxico, integrada por el gobernador y cuatro subgobernadores, se reúne aproximadamente cada 45 días para revisar el panorama económico. En cada sesión analizan indicadores como la inflación, el tipo de cambio, el crecimiento del país y las decisiones de la Reserva Federal de Estados Unidos.
Con base en esa revisión, la Junta decide si mantiene la tasa, la sube o la baja. Los comunicados con esas decisiones se publican en el sitio oficial de Banxico y cualquier persona puede consultarlos sin costo. Seguirlos de forma periódica es una forma concreta de anticipar movimientos en el costo del crédito o en los rendimientos de tus inversiones.
Por qué sube o baja la tasa de referencia: inflación y ciclos económicos
La tasa de referencia no se mueve de forma arbitraria. Responde a dos grandes escenarios que se alternan a lo largo del tiempo y que los economistas llaman ciclos de política monetaria.
Los principales factores que influyen en la decisión de Banxico son:
- Inflación alta: cuando los precios suben con rapidez, Banxico eleva la tasa para encarecer el crédito, reducir el consumo y enfriar la economía. A esto se le llama ciclo restrictivo.
- Economía desacelerada: cuando la actividad económica necesita impulso, Banxico puede bajar la tasa para abaratar el crédito y estimular el gasto. Ese es el ciclo expansivo.
- Decisiones de la Reserva Federal (Fed): cuando Estados Unidos sube su tasa, México suele seguir el movimiento. Si no lo hiciera, los capitales podrían salir del país en busca de mejores rendimientos en dólares, lo que presionaría al peso a la baja.
- Tipo de cambio: una depreciación fuerte del peso puede alimentar la inflación, lo que empuja a Banxico a mantener o subir la tasa.
Un punto que pocos artículos aclaran para quienes no son especialistas: los efectos de un cambio en la tasa no son inmediatos. Se transmiten de forma gradual a la economía, en semanas o incluso meses. Por eso, cuando Banxico anuncia un ajuste, las consecuencias en tu crédito o en tus rendimientos no aparecen al día siguiente.
Entender en qué parte del ciclo se encuentra la economía te da un contexto valioso para decidir cuándo pedir un crédito o en qué instrumentos poner a trabajar tu dinero, algo que veremos con más detalle en las siguientes secciones.
Cómo afecta la tasa de referencia a tus créditos y productos de ahorro
La tasa de referencia no se queda en el banco central: viaja hasta los productos financieros que usas todos los días, aunque el efecto es distinto dependiendo de si eres quien pide prestado o quien pone a trabajar su dinero.
Impacto en créditos: tarjetas, hipotecas y préstamos personales
Cuando Banxico sube la tasa, los bancos elevan su costo de fondeo y ese incremento se refleja en los productos de crédito. Los más expuestos son los que operan con tasa variable: tarjetas de crédito, créditos personales, automotrices e hipotecas contratadas bajo ese esquema.
Un ejemplo concreto: si tienes saldo pendiente en tu tarjeta de crédito y la tasa de referencia sube, el interés que pagas cada mes puede aumentar aunque no hayas hecho ninguna compra nueva. Las hipotecas a tasa fija ya contratadas tienen menor exposición a estos movimientos, ya que el porcentaje quedó acordado desde el inicio. Por eso, el momento del ciclo de tasas importa al momento de elegir entre un crédito a tasa fija o variable.
Impacto en rendimientos: CETES, pagarés y cuentas de ahorro
Para quien ahorra o invierte, la relación funciona en sentido opuesto. Cuando la tasa de referencia sube, los rendimientos de instrumentos de renta fija como CETES, pagarés bancarios y fondos de deuda tienden a mejorar. Cuando baja, esos rendimientos se reducen.
Las cuentas de ahorro tradicionales no siempre reflejan el movimiento de la tasa con la misma velocidad ni la misma magnitud, por lo que vale la pena comparar opciones antes de decidir dónde guardar tu dinero. Como ejemplo ilustrativo, apps como la de Mercado Pago ofrecen cuentas donde el saldo disponible puede generar ganancias, aunque las condiciones varían según el producto y el momento del ciclo de tasas. Comparar entre distintas opciones siempre es una buena práctica.
Rendimiento nominal vs. rendimiento real: la diferencia que más importa
Cuando un producto financiero anuncia un porcentaje de rendimiento, ese número no siempre refleja lo que realmente ganas en poder adquisitivo. Esa distinción es clave y pocos artículos la explican con claridad para el público general.
El rendimiento nominal es el porcentaje que aparece en el producto: el que anuncia un pagaré, una cuenta de ahorro o una emisión de CETES. El rendimiento real, en cambio, es lo que efectivamente ganas una vez que se descuenta la inflación. La fórmula es accesible:
Rendimiento real ≈ Rendimiento nominal – Inflación
Un ejemplo hipotético para ilustrarlo: si un instrumento ofrece 9% anual y la inflación del periodo es 4%, tu rendimiento real es cercano al 5%. Pero si ese mismo instrumento ofrece 9% y la inflación es 10%, tu rendimiento real es negativo: tu dinero crece en número, pero pierde poder de compra.
Este escenario ocurre con más frecuencia de lo que parece. En ciclos donde la tasa de referencia es alta pero la inflación ya está cediendo, los instrumentos de renta fija pueden ofrecer rendimientos reales atractivos. En cambio, cuando la tasa baja antes de que la inflación se controle, el rendimiento nominal puede parecer razonable pero el real puede decepcionar.
La conclusión práctica no es predecir el mercado, sino revisar siempre el contexto inflacionario antes de elegir un producto. Un rendimiento del 8% en un entorno de 3% de inflación es muy distinto al mismo 8% con inflación del 9%.
Cómo usar la tasa de referencia para tomar mejores decisiones financieras
Conocer la tasa de referencia no sirve de mucho si no se traduce en criterios concretos para actuar. Aquí hay un marco sencillo que puedes aplicar a tus propias decisiones:
- Si evalúas pedir un crédito, considera en qué momento del ciclo está la tasa. En ciclos restrictivos, el costo del crédito tiende a ser mayor. Si puedes esperar o negociar una tasa fija, puede ser conveniente hacerlo.
- Si tienes dinero disponible para invertir, los instrumentos de renta fija como CETES pueden volverse más atractivos cuando la tasa está alta, sobre todo si la inflación ya muestra señales de descenso.
- Antes de elegir un producto de ahorro o inversión, compara el rendimiento que ofrece con la inflación vigente para estimar tu rendimiento real, no solo el nominal.
- Consulta los comunicados de Banxico (disponibles en su sitio oficial) para tener contexto sobre la dirección que podría tomar la tasa en los próximos meses.
- Diversifica entre instrumentos: no concentrar todo el dinero en un solo producto reduce el impacto de los cambios de tasa en tu portafolio.
Entender la tasa de referencia no te da una bola de cristal para adivinar el mercado. Lo que sí te da es más elementos para decidir con criterio, ya sea que estés evaluando un crédito, comparando opciones de ahorro o revisando tus inversiones en renta fija.
Preguntas frecuentes sobre la tasa de referencia
¿La tasa de referencia de Banxico es lo mismo que la TIIE?
Son conceptos relacionados pero distintos. La tasa de referencia es la que Banxico fija como objetivo de política monetaria. La TIIE (Tasa de Interés Interbancaria de Equilibrio) es la tasa a la que los bancos se prestan dinero entre sí en el mercado interbancario. La TIIE se mueve en línea con la tasa de referencia, pero no son idénticas. En la práctica, la TIIE se usa con frecuencia como base para calcular tasas en créditos hipotecarios y empresariales.
¿Cuándo sube la tasa de referencia, mis CETES rinden más de inmediato?
No del todo. Los CETES que ya compraste tienen un rendimiento fijo hasta su fecha de vencimiento. Los nuevos CETES emitidos después del alza sí reflejan la nueva tasa. Por eso, en ciclos de tasas al alza, renovar o reinvertir en nuevas emisiones puede ser una decisión favorable.
¿Cómo afecta la tasa de referencia al tipo de cambio peso-dólar?
Una tasa de referencia alta en México puede atraer capitales extranjeros en busca de mejores rendimientos, lo que tiende a fortalecer el peso. Si la tasa baja mientras la Fed mantiene la suya alta, el diferencial puede incentivar la salida de capitales y presionar al peso. Dicho esto, el tipo de cambio depende de múltiples factores y la tasa es solo uno de ellos.
¿Cada cuánto cambia la tasa de referencia en México?
La Junta de Gobierno de Banxico se reúne aproximadamente cada 45 días. En cada reunión pueden mantenerla, subirla o bajarla según los indicadores económicos del momento. Los comunicados con las decisiones se publican en el sitio oficial de Banxico y son de acceso público.
¿Si la tasa de referencia baja, conviene pagar mis deudas o invertir?
No hay una respuesta única: depende del costo de tu deuda, el rendimiento que puedes obtener y tu situación personal. Por lo general, si el costo de tu deuda supera el rendimiento que podrías obtener invirtiendo, liquidar primero la deuda resulta más conveniente. Evaluar ambos escenarios con números concretos te ayuda a tomar una decisión más informada.
Si buscas opciones para poner a trabajar tu dinero mientras entiendes mejor el entorno de tasas, vale la pena explorar las herramientas disponibles en apps financieras. La app de Mercado Pago, por ejemplo, permite que el saldo en cuenta genere ganancias. Puedes revisar las condiciones del producto dentro de la app para evaluar si se ajusta a tus objetivos.
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh