Cómo aumentar tu rendimiento sin cambiar de cuenta: guía paso a paso para México
Aumentar el rendimiento financiero de tu cuenta actual no requiere abrirte una nueva ni cambiar de institución. La clave está en activar funciones que ya tienes disponibles y ajustar los hábitos con los que usas tu cuenta día a día. En la mayoría de los casos, el dinero no crece porque las herramientas no están activadas, no porque la cuenta sea mala.
A lo largo de este artículo encontrarás un diagnóstico para entender cómo trabaja tu dinero hoy, estrategias concretas para hacer crecer tu saldo desde adentro, herramientas de automatización que puedes activar sin costo adicional y respuestas a las preguntas más frecuentes sobre rendimiento de cuentas en México.
Diagnostica cómo estás usando tu cuenta hoy
Antes de aplicar cualquier estrategia, vale la pena hacer un diagnóstico honesto de cómo trabaja tu dinero en este momento. Muchas personas desconocen las funciones que ya tienen disponibles en su cuenta.
Revisa qué funciones tienes activadas y cuáles no
Tu app bancaria o portal financiero tiene un menú de productos y herramientas que, en muchos casos, nunca se abre. Las funciones disponibles más comunes incluyen cuentas con rendimiento sobre saldo, cashback en compras, inversión automática y alertas de movimientos. Revisar ese menú toma menos de cinco minutos y puede cambiar lo que tu dinero hace por ti.
El ejercicio es concreto: entra a tu app, busca la sección de productos o beneficios y anota qué tienes activado y qué no. Si encuentras una función de rendimiento de tu cuenta que nunca activaste, ese es tu primer punto de acción.
Identifica el dinero que permanece inactivo
El «dinero dormido» es el saldo que vive en tu cuenta sin estar asignado a ningún instrumento que genere ganancias. No pierde valor de forma visible, pero sí pierde poder adquisitivo con el tiempo por efecto de la inflación.
Para hacerlo tangible: si tienes $10,000 pesos en una cuenta sin rendimiento durante un año, y una cuenta alternativa ofrece el 10% anual, dejaste de generar $1,000 pesos sin haber hecho nada diferente. Ese es el costo de oportunidad del dinero inactivo. Identificar cuánto de tu saldo está en esa situación es el punto de partida para cualquier mejora.
Activa las herramientas de rendimiento que ya tienes disponibles
Una vez identificado el diagnóstico, el siguiente paso es activar los instrumentos que ya existen dentro de tu cuenta. No siempre es necesario contratar algo nuevo.
Cuentas con rendimiento automático: qué son y cómo funcionan
El rendimiento automático es una función que genera ganancias sobre el saldo disponible en tu cuenta sin que tengas que hacer movimientos manuales. El dinero trabaja mientras está ahí, sin necesidad de transferirlo a otro producto ni de recordar fechas de vencimiento.
En México, varias instituciones financieras y apps ofrecen esta función integrada. Por ejemplo, la app de Mercado Pago permite que el dinero en cuenta genere ganancias de forma automática sobre el saldo disponible. El porcentaje varía según la institución y las condiciones vigentes, por lo que conviene revisar los términos antes de activarla.
La diferencia entre rendimiento automático y rendimiento manual es práctica: el primero no requiere intervención constante, mientras que el segundo depende de que la persona recuerde mover su dinero al instrumento correcto en el momento correcto. Para quienes buscan una solución sin fricciones, el rendimiento automático suele ser el punto de entrada más accesible.
Automatización del ahorro: programar transferencias periódicas
Quienes quieren ir un paso más allá sin cambiar de institución tienen la opción de programar transferencias de forma periódica hacia instrumentos de mayor rendimiento, como fondos de inversión o CETES. Esta estrategia no requiere abrir una cuenta nueva: muchas instituciones permiten configurar estas transferencias desde el mismo portal o app.
La clave está en la consistencia. Podrías destinar un porcentaje fijo de tu ingreso mensual a un instrumento de mayor rendimiento y dejar que la automatización haga el trabajo. Con el tiempo, incluso montos pequeños podrían representar una diferencia notable gracias al efecto del interés compuesto.
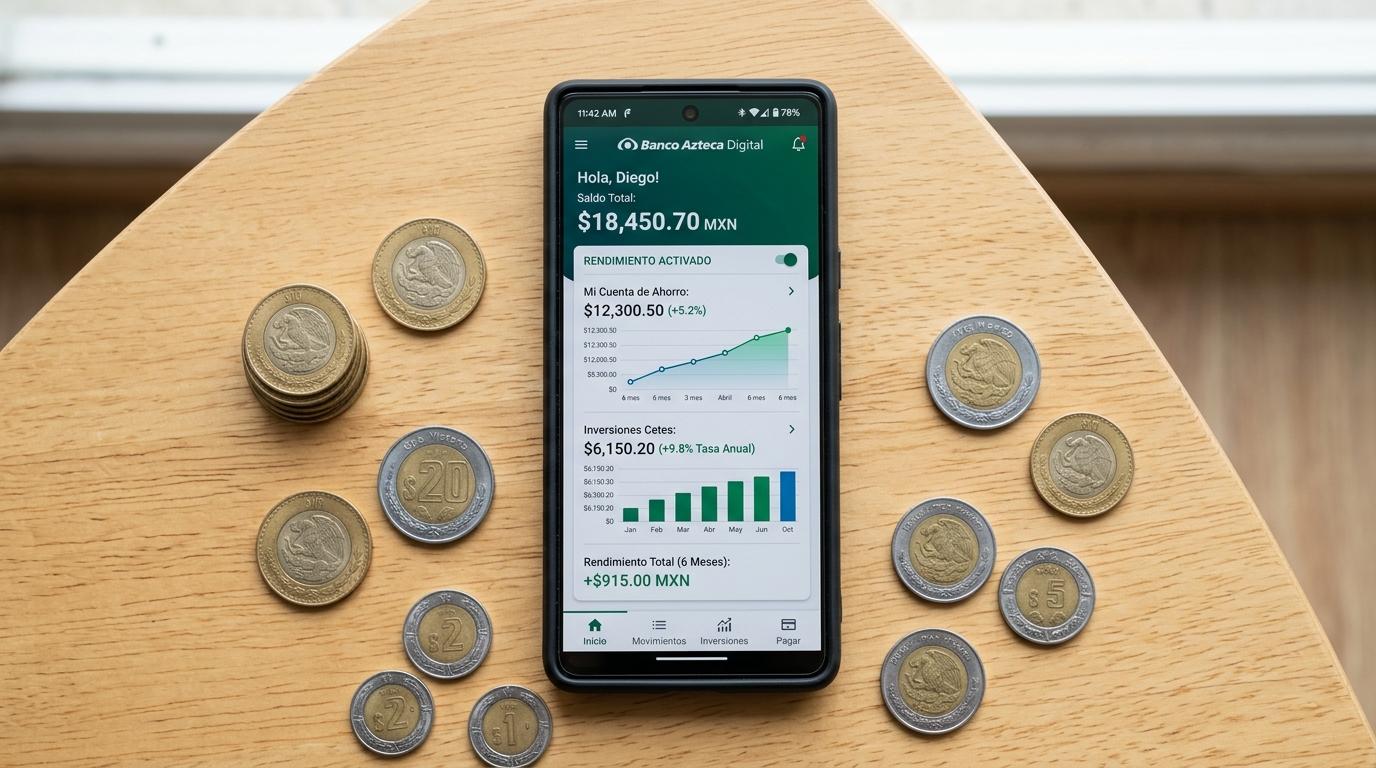
Estrategias de hábito financiero para potenciar tu cuenta actual
El rendimiento no depende solo de las herramientas activadas, sino también de cómo se usa la cuenta en el día a día. Hay hábitos concretos que tienen un impacto directo en el rendimiento financiero neto, y la mayoría no implica ningún costo adicional.
Estas son las cuatro estrategias de comportamiento con mayor impacto:
- Concentrar el saldo en una sola cuenta. Tener dinero disperso en varias cuentas con saldo mínimo genera comisiones múltiples y reduce el saldo promedio en cada una, lo que puede afectar el rendimiento o incluso eliminarlo. Consolidar en una cuenta con buenas condiciones suele ser más eficiente.
- Reducir comisiones por mantenimiento o movimientos. Las comisiones erosionan el rendimiento neto real. Una cuenta que ofrece el 8% anual pero cobra $200 pesos mensuales de mantenimiento puede tener un rendimiento neto negativo si el saldo es bajo. Conviene calcular el rendimiento después de comisiones antes de evaluar si una cuenta es conveniente.
- Aprovechar el cashback y las recompensas disponibles. Muchas personas tienen acceso a beneficios de cashback o puntos por compras y nunca los usan. Revisar qué recompensas ofrece tu cuenta y activarlas puede sumar un porcentaje adicional al rendimiento total sin ningún esfuerzo extra.
- Revisar las condiciones de la cuenta con regularidad. Las tasas y beneficios cambian. Una cuenta que ofrecía buenas condiciones hace un año puede haber ajustado sus términos sin que te hayas dado cuenta. Hacer una revisión cada tres o seis meses te permite detectar cambios y actuar a tiempo.
Estos ajustes de hábito no sustituyen a los instrumentos de rendimiento, pero los complementan. Una cuenta bien configurada y bien usada puede superar en resultados a una cuenta con mejor tasa pero mal aprovechada.
Cuándo sí tiene sentido considerar un cambio de cuenta
Después de aplicar todas las estrategias anteriores, puede ocurrir que la cuenta actual siga sin dar los resultados esperados. Hay señales concretas que indican que el problema no es de uso, sino de producto.
La primera señal es cuando las comisiones superan las ganancias generadas. Si el rendimiento bruto de tu cuenta es menor que el total de comisiones que pagas en el mismo período, el resultado neto es negativo. En ese caso, optimizar el uso no resuelve el problema de fondo.
La segunda señal es una tasa de rendimiento significativamente por debajo del promedio del mercado. En México, las opciones financieras disponibles varían de forma considerable en tasas y condiciones. Si tu cuenta ofrece el 3% anual y el promedio del mercado ronda el 10%, la diferencia acumulada en el tiempo es relevante. Instituciones como Nubank, Klar, Hey Banco u otras ofrecen condiciones distintas que pueden valer la pena comparar.
La tercera señal es la ausencia de funciones de automatización o integración. Si tu cuenta no permite programar transferencias, no tiene rendimiento automático y no se integra con otras herramientas financieras, las estrategias de este artículo tienen un techo muy bajo.
Dicho esto, cambiar de cuenta no siempre es la solución inmediata. Antes de migrar, vale la pena haber agotado las opciones de optimización: muchas personas descubren que su cuenta actual tiene más capacidad de la que creían, solo que nunca la habían explorado a fondo.
Preguntas frecuentes sobre cómo aumentar tu rendimiento sin cambiar de cuenta
¿Puedo aumentar el rendimiento de mi cuenta sin contratar productos adicionales?
Sí. Activar funciones ya disponibles como el rendimiento automático o el cashback no requiere contratar nada nuevo. Ajustar los hábitos de uso, como concentrar el saldo o reducir comisiones, tampoco tiene costo adicional y puede tener un impacto real en el rendimiento neto.
¿Qué es el rendimiento automático en una cuenta y cómo funciona en México?
Es una función que genera ganancias sobre el saldo disponible sin que la persona tenga que hacer movimientos manuales. Varias instituciones financieras y apps en México la ofrecen de forma integrada. El porcentaje varía según la institución y las condiciones vigentes, por lo que conviene revisar los términos específicos de cada opción antes de activarla.
¿Cuánto dinero necesito tener en mi cuenta para que el rendimiento sea significativo?
No existe un monto mínimo universal: lo que determina el impacto es la tasa de la cuenta, no el saldo inicial. Incluso saldos pequeños pueden generar ganancias si la tasa es competitiva. El efecto se acumula con el tiempo y con la consistencia del saldo, por lo que la constancia tiene más peso que el monto de partida.
¿Las comisiones afectan el rendimiento neto de mi cuenta?
Sí, de forma directa. Las comisiones por mantenimiento o movimientos reducen el rendimiento neto real. Para comparar opciones con precisión, conviene calcular el rendimiento después de restar todas las comisiones del período, no solo la tasa bruta que anuncia la institución.
¿Es mejor tener el dinero en una sola cuenta o distribuirlo en varias?
Concentrar el saldo en una cuenta con buen rendimiento suele ser más eficiente. Distribuir el dinero en varias cuentas puede generar comisiones múltiples y mantener saldos mínimos sin rendimiento en cada una, lo que reduce el resultado neto total.
Quienes buscan una opción donde el dinero en cuenta genere ganancias de forma automática pueden explorar la app de Mercado Pago como una de las alternativas disponibles en México. Desde la app es posible activar la función de ganancias en cuenta sin necesidad de contratar productos adicionales. No es la única opción del mercado, pero puede ser un buen punto de partida para quienes quieren dar el primer paso sin complicaciones.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh