Cómo saber si el rendimiento de tu cuenta es competitivo en México
Para saber si el rendimiento de tu cuenta es competitivo, necesitas compararlo contra tres referentes concretos: la inflación, la tasa de política monetaria del Banco de México (Banxico) y el promedio del mercado para ese tipo de producto. Sin ese contraste, el porcentaje que aparece en tu estado de cuenta no dice nada por sí solo. Un número que parece atractivo puede representar, en realidad, una pérdida de poder adquisitivo.
A lo largo de este artículo encontrarás los indicadores que realmente importan, la fórmula para calcular el rendimiento neto de tu cuenta, los factores que afectan ese número y un método paso a paso que puedes aplicar sin experiencia previa en finanzas. También encontrarás las herramientas gratuitas disponibles en México para hacer la comparación con datos reales.
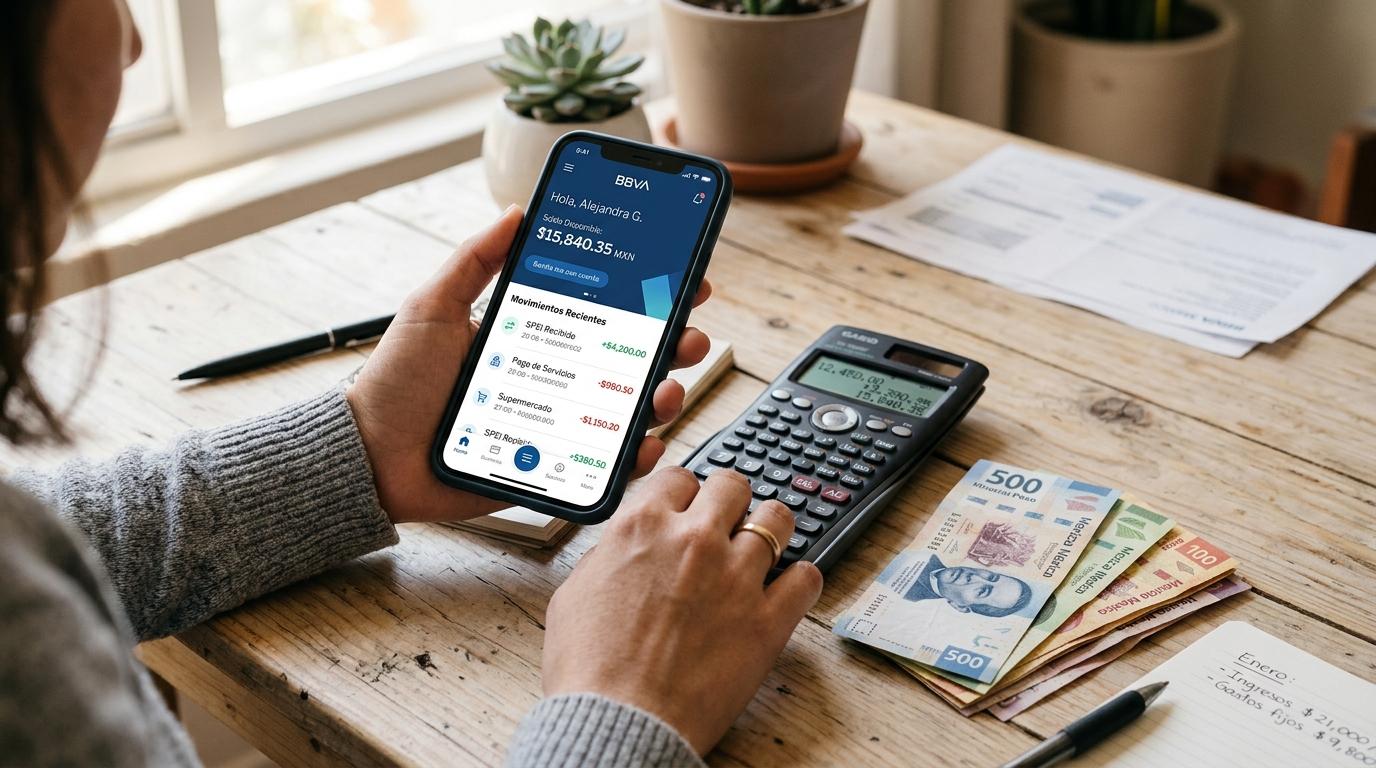
Por qué el porcentaje de tu cuenta no lo dice todo
La tasa nominal que muestra una cuenta, por ejemplo 10% anual, puede parecer atractiva a primera vista. Sin embargo, ese número no refleja lo que realmente gana tu dinero después de considerar la inflación y las comisiones del producto.
La diferencia entre rendimiento nominal y rendimiento real es el primer concepto que hay que entender para hacer cualquier diagnóstico. Si la tasa nominal de tu cuenta es 10% y la inflación anual ronda el 4-5% (según los datos del INPC que publica el INEGI), el rendimiento real es de apenas 5-6%. Si además la cuenta cobra comisiones de administración, ese número baja todavía más.
La fórmula básica para estimar el rendimiento real es sencilla: rendimiento real ≈ tasa nominal – inflación. Comparar tasas sin aplicar esta operación lleva a conclusiones equivocadas, porque dos cuentas con tasas nominales distintas pueden tener rendimientos reales muy similares, o incluso invertidos.
Los tres referentes para saber si tu rendimiento es competitivo
Para que la comparación tenga sentido, necesitas tres puntos de referencia concretos. Cada uno cumple una función distinta y juntos te dan una imagen completa de qué tan competitivo es tu rendimiento.
La inflación: el piso mínimo que debes superar
La inflación es el umbral mínimo que cualquier cuenta debería superar para que tu dinero no pierda valor. Si el rendimiento de tu cuenta está por debajo de la inflación anual, el saldo crece en números, pero su capacidad de compra disminuye.
El INEGI publica el dato mensual del INPC (Índice Nacional de Precios al Consumidor) en su sitio oficial. Ese es el referente que debes consultar para conocer la inflación vigente al momento de hacer tu diagnóstico. Con ese dato en mano, ya tienes el primer piso de comparación.
La tasa de Banxico: el termómetro del mercado
La tasa de política monetaria del Banco de México refleja el costo del dinero en el país. Cuando una cuenta ofrece un rendimiento menor a esa tasa, existe un costo de oportunidad claro: el dinero podría estar trabajando mejor en otro instrumento.
Este dato está disponible en el sitio oficial de Banxico y se actualiza cada vez que el Comité de Política Monetaria toma una decisión. Usarlo como segundo referente te permite saber si el rendimiento de tu cuenta está al nivel del mercado o por debajo de él.
El promedio del sector: dónde se ubica tu cuenta
El tercer referente es el promedio del mercado para el tipo de producto que tienes. La CONDUSEF publica comparativos de tasas entre instituciones financieras a través de su Simulador de Ahorro e Inversión, lo que permite ubicar si tu cuenta está por encima o por debajo del promedio para ese tipo de producto.
Para cuentas de retiro, el referente oficial es distinto. La CONSAR publica el Indicador de Rendimiento Neto (IRN) de cada AFORE, que refleja el rendimiento real después de descontar comisiones. Ese indicador permite comparar administradoras con un criterio estandarizado y confiable.
Cómo calcular el rendimiento neto de tu cuenta paso a paso
Con los tres referentes claros, el siguiente paso es calcular el rendimiento neto de tu cuenta con tus propios datos. El proceso no requiere conocimientos avanzados: solo necesitas tu estado de cuenta o contrato y los datos públicos de inflación.
- Obtén la tasa de interés anual (TIA o GAT Nominal) de tu estado de cuenta o del contrato del producto. Todas las instituciones financieras en México están obligadas a publicar este dato.
- Identifica las comisiones de administración o mantenimiento anuales y exprésalas como porcentaje del saldo. Si la comisión es una cuota fija, divídela entre tu saldo promedio para obtener el equivalente porcentual.
- Resta las comisiones a la tasa nominal para obtener el rendimiento bruto neto de costos: Rendimiento bruto neto = TIA – comisiones.
- Resta la inflación anual vigente (dato INPC del INEGI) para obtener el rendimiento real: Rendimiento real = rendimiento bruto neto – inflación.
- Compara ese rendimiento real contra los tres referentes: inflación, tasa Banxico y promedio del sector según el tipo de cuenta.
Como ejemplo con cifras hipotéticas: si tu cuenta tiene una TIA del 11%, una comisión anual del 0.5% y la inflación vigente es del 4.5%, el rendimiento real sería aproximadamente del 6%. Si la tasa de Banxico está en 9% y el promedio del sector para ese tipo de cuenta es del 7%, tu rendimiento real del 6% estaría por debajo de ambos referentes, lo que indica que vale la pena explorar otras opciones.
Estar por encima de los tres referentes no garantiza que el producto sea el mejor para tu situación, pero sí confirma que tu dinero no pierde valor y que la cuenta es competitiva dentro del mercado.
Factores que afectan la competitividad del rendimiento de tu cuenta
Más allá del porcentaje, hay variables que modifican el rendimiento real y que muchas personas no consideran al comparar opciones. Ignorarlas puede llevar a elegir una cuenta con tasa alta que, en la práctica, resulta menos conveniente que una con tasa menor pero mejores condiciones.
Los factores más relevantes son:
- Liquidez y penalizaciones por retiro anticipado: una tasa alta con penalización por salida puede ser menos conveniente que una tasa menor sin restricciones, sobre todo si necesitas acceso al dinero antes del plazo.
- Saldo mínimo requerido: algunas cuentas solo generan rendimiento a partir de cierto monto. Si tu saldo está por debajo de ese umbral, la tasa nominal no aplica en la práctica.
- Capitalización de intereses: la capitalización diaria genera más rendimiento a largo plazo que la mensual o anual, incluso con la misma tasa nominal. Este detalle suele omitirse en las comparaciones superficiales.
- Plazo del instrumento: a mayor plazo, por lo general la tasa es más alta, pero la disponibilidad del dinero es menor. Hay que evaluar si esa restricción se ajusta a tus necesidades.
- Tratamiento fiscal: en México, los rendimientos están sujetos a retención de ISR. El rendimiento neto después de impuestos puede diferir del nominal, y ese es el número que realmente llega a tu bolsillo.
Considerar estos factores en conjunto, y no de forma aislada, es lo que permite tomar una decisión verdaderamente informada. El rendimiento más conveniente no siempre es el más alto: es el que mejor se adapta a tus objetivos y condiciones.
Herramientas gratuitas para comparar el rendimiento de tu cuenta en México
No necesitas contratar un asesor financiero para hacer una comparación de rendimientos. México cuenta con herramientas oficiales y gratuitas que ponen esa información al alcance de cualquier persona.
- Simulador de Ahorro e Inversión de la CONDUSEF: compara tasas de pagarés, cuentas de ahorro y CETES entre distintas instituciones. Es el punto de partida para ubicar dónde está tu cuenta frente al mercado.
- CETES Directo (cetesdirecto.com): ofrece la tasa libre de riesgo del gobierno mexicano, útil como piso de comparación para cualquier instrumento de ahorro o inversión.
- AforeMóvil de la CONSAR: permite consultar el IRN de tu AFORE y compararlo con el promedio del sistema por generación, todo desde el celular.
- Comparanet de la CONDUSEF: comparativo de productos financieros entre instituciones, útil para evaluar cuentas de ahorro, tarjetas y otros productos.
- Apps de seguimiento de ganancias: por ejemplo, la app de Mercado Pago muestra de forma visible las ganancias generadas en la cuenta, lo que puede facilitar el monitoreo del rendimiento en el día a día sin necesidad de hacer los cálculos a mano.
Combinar al menos dos de estas herramientas da una visión más completa que depender solo del estado de cuenta de una institución. El contraste entre fuentes es lo que convierte un dato aislado en información útil para decidir.
Preguntas frecuentes sobre el rendimiento de tu cuenta
¿Qué es la GAT y cómo me ayuda a comparar cuentas?
La GAT (Ganancia Anual Total) es el indicador oficial en México que refleja el rendimiento anual de una cuenta, incluyendo intereses y capitalizaciones. La GAT Nominal muestra ese rendimiento antes de impuestos; la GAT Real ya descuenta el efecto de la inflación. Todas las instituciones financieras en México están obligadas a publicarla, lo que facilita la comparación entre productos. La GAT Real es el dato más útil porque refleja el rendimiento neto en términos de poder adquisitivo.
¿Con qué frecuencia debo revisar si el rendimiento de mi cuenta sigue siendo competitivo?
Conviene hacer esa revisión al menos una vez cada trimestre, ya que la tasa de Banxico y la inflación pueden cambiar y afectar la competitividad del rendimiento. También es un buen momento para revisar cuando hay cambios en la política monetaria o cuando la institución notifica modificaciones en las condiciones del producto. Para AFORE, la CONSAR recomienda consultar el IRN al menos una vez al año.
¿Un rendimiento más alto siempre significa una mejor opción?
No necesariamente. Un rendimiento más alto suele ir acompañado de mayor riesgo, menor liquidez o plazos más largos. Hay que evaluar el rendimiento en relación con las condiciones del producto: disponibilidad del dinero, penalizaciones, saldo mínimo y perfil de riesgo personal. El rendimiento más conveniente es el que mejor se adapta a los objetivos y necesidades de cada persona, no el más alto en términos absolutos.
¿Cómo sé si mi AFORE tiene un rendimiento competitivo?
El IRN (Indicador de Rendimiento Neto) publicado por la CONSAR es el referente oficial: refleja el rendimiento real después de descontar comisiones. Puedes consultarlo en la app AforeMóvil o en el sitio de la CONSAR, donde también aparece el promedio del sistema por generación. Si el IRN de tu AFORE está por debajo del promedio del sistema de forma sostenida, podrías evaluar un traspaso a otra administradora.
¿Los CETES son siempre el mejor referente para comparar rendimientos?
Los CETES son el instrumento de deuda gubernamental de corto plazo en México y representan la tasa libre de riesgo del país, por lo que funcionan como un piso de referencia útil para cuentas de ahorro e instrumentos de bajo riesgo. Sin embargo, no son el único referente: para cuentas de ahorro conviene comparar también con el promedio del sector publicado por la CONDUSEF. Para inversiones con mayor riesgo (renta variable, fondos de inversión), el referente adecuado es el índice de mercado correspondiente, no los CETES.
Si quieres llevar este seguimiento al día a día sin complicaciones, la app de Mercado Pago podría ser un punto de partida útil: muestra de forma visible las ganancias generadas en la cuenta y te permite contrastarlas con el saldo que has mantenido. Explorar cómo crece tu dinero desde la app puede ayudarte a mantener el hábito de revisar el rendimiento con regularidad, antes de decidir si vale la pena buscar otras opciones en el mercado.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.