Rendimiento compuesto: cómo acelera tu dinero de forma exponencial en México
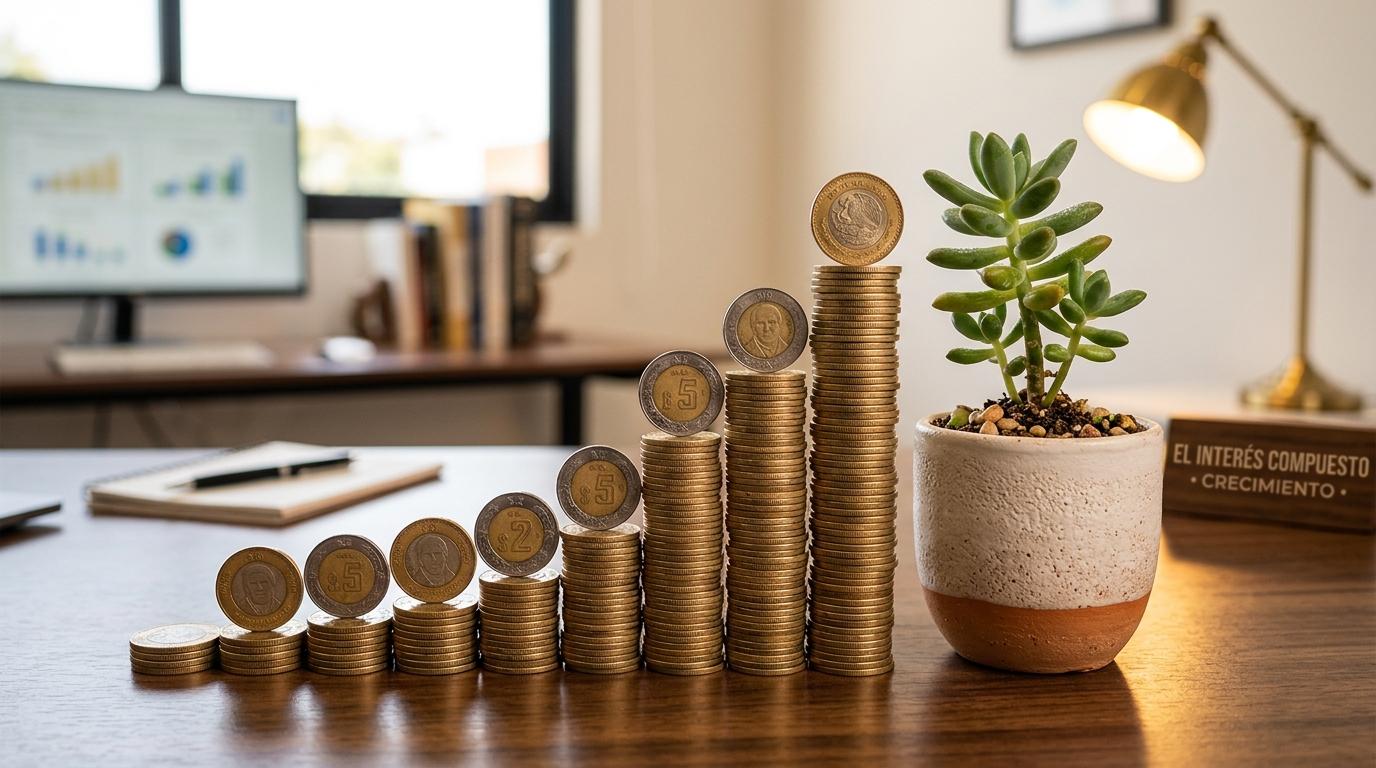
El rendimiento compuesto acelera el crecimiento de tu dinero porque los intereses generados en cada período se suman al capital y, en el siguiente período, también producen intereses. A diferencia del interés simple, donde el crecimiento es lineal, aquí el crecimiento es geométrico: la base sobre la que se calculan los rendimientos aumenta con cada ciclo. El factor más subestimado no es la tasa de rendimiento, sino el tiempo y la frecuencia con la que se reinvierten esas ganancias.
A lo largo de este artículo encontrarás el desglose de la fórmula y sus variables, una explicación sobre la diferencia entre Tasa Nominal Anual (TNA) y Tasa Efectiva Anual (TEA), los instrumentos disponibles en México donde opera este mecanismo, y los obstáculos que pueden frenar su efecto si no los tienes en cuenta.
Cómo funciona el rendimiento compuesto: la lógica detrás del crecimiento
Para entender por qué el rendimiento compuesto tiene un efecto tan distinto al del interés simple, vale la pena ver cómo opera cada variable en la ecuación y qué papel juega el intervalo de reinversión.
Capitalización vs interés simple: la diferencia que cambia todo
Con el interés simple, los rendimientos se calculan siempre sobre el capital inicial. Si inviertes $10,000 MXN al 8% anual, cada año recibes $800 MXN sin importar cuánto tiempo pase. Después de 20 años, habrás acumulado $16,000 MXN en intereses, para un total de $26,000 MXN.
Con el rendimiento compuesto, esos $800 MXN del primer año se suman al capital y, en el segundo año, el 8% se calcula sobre $10,800 MXN. El proceso continúa así cada período. Al cabo de 20 años con la misma tasa del 8%, el capital crece a aproximadamente $46,610 MXN, casi el doble del resultado con interés simple.
La diferencia no viene de una tasa más alta ni de un instrumento sofisticado. Viene de reinvertir los rendimientos en lugar de retirarlos.
La fórmula del rendimiento compuesto y sus variables
La fórmula estándar es: A = P(1 + r/n)^(nt), donde cada letra representa una variable concreta:
- P es el capital inicial (por ejemplo, $10,000 MXN)
- r es la tasa de interés anual expresada en decimal (8% = 0.08)
- n es la frecuencia de capitalización al año (12 si es mensual, 365 si es diaria)
- t es el tiempo en años
Con $10,000 MXN, una tasa del 8% anual, capitalización mensual (n=12) y un horizonte de 20 años, el resultado es aproximadamente $49,268 MXN. Ese monto es mayor al ejemplo anterior porque la capitalización mensual genera más ciclos de reinversión que la anual.
Frecuencia de capitalización: por qué importa cada cuánto se reinvierten los intereses
La frecuencia de capitalización determina cuántas veces al año los intereses se suman al capital. A mayor frecuencia, mayor acumulación al final del período, aunque la diferencia entre capitalización diaria y mensual suele ser marginal en la práctica.
Lo que sí resulta relevante es la diferencia entre capitalización anual y mensual en horizontes largos. Con $10,000 MXN al 8% durante 20 años, la capitalización anual produce alrededor de $46,610 MXN, mientras que la mensual llega a cerca de $49,268 MXN. La brecha crece con el tiempo.
Una herramienta práctica para estimar el crecimiento sin necesidad de calculadora es la Regla del 72: divide 72 entre la tasa de interés anual y obtienes el número aproximado de años que tardará en duplicarse tu capital. Con una tasa del 8%, el capital se duplica en aproximadamente 9 años (72 / 8 = 9).
Entender estas variables prepara el terreno para un paso que muchas personas omiten: comparar productos financieros con el indicador correcto.
TEA vs TNA: el indicador que realmente mide tu rendimiento compuesto
Cuando comparas dos productos financieros en México, lo más común es que los contratos o fichas de producto muestren la Tasa Nominal Anual (TNA). Sin embargo, la TNA no refleja el efecto de la capitalización: es solo la tasa base antes de considerar con qué frecuencia se reinvierten los intereses.
La Tasa Efectiva Anual (TEA) sí incorpora ese efecto. Por eso, dos productos con la misma TNA del 10% pueden tener resultados distintos: si uno capitaliza de forma mensual y el otro lo hace de forma anual, el primero tendrá una TEA mayor y producirá más rendimientos al final del año. Para quien busca comparar en igualdad de condiciones, la TEA es el dato relevante.
Al revisar contratos o fichas de producto en México, busca el término «tasa efectiva anual» o «TEA». En algunos instrumentos como los CETES, la tasa publicada ya considera el plazo específico, por lo que conviene verificar en la ficha técnica cómo se calcula el rendimiento. Cuando este dato no aparece de forma explícita, puedes solicitarlo al intermediario financiero o calcularlo a partir de la TNA y la frecuencia de capitalización declarada.
Vehículos financieros en México donde el rendimiento compuesto trabaja por ti
El mecanismo del rendimiento compuesto no es exclusivo de un solo tipo de instrumento. En México existen varias opciones accesibles donde este efecto opera, siempre que se reinviertan los rendimientos en lugar de retirarlos.
Los principales instrumentos disponibles son:
- Cuentas de ahorro de alto rendimiento – capitalizan intereses de forma diaria o mensual, lo que activa el efecto compuesto desde el primer día. Algunas apps financieras en México operan bajo este esquema; por ejemplo, la app de Mercado Pago ofrece una cuenta donde el dinero crece desde el momento en que se deposita.
- Fondos de inversión de acumulación – reinvierten los rendimientos de forma automática sin distribuirlos al inversionista, lo que amplía la base de capital de forma constante.
- ETFs de acumulación – funcionan de forma similar a los fondos, pero se negocian en bolsa. En México están disponibles a través de casas de bolsa y algunas apps de inversión.
- CETES y otros instrumentos gubernamentales – al reinvertir los rendimientos al vencimiento en lugar de retirarlos, es posible replicar el efecto compuesto con uno de los instrumentos más accesibles del mercado mexicano.
- Aportaciones voluntarias a Afore – los rendimientos se acumulan sobre el saldo total, y las aportaciones adicionales amplían la base sobre la que opera el crecimiento.
La clave no está en el instrumento en sí, sino en la decisión de reinvertir los rendimientos. Un instrumento con tasa moderada pero con reinversión constante puede superar a uno con tasa alta cuyos rendimientos se retiran con regularidad.
Estrategias para acelerar el rendimiento compuesto en tu dinero
El rendimiento compuesto no depende solo de la tasa o del instrumento elegido: la forma en que administras tus aportaciones y el tiempo que mantienes tu dinero invertido pueden marcar una diferencia significativa en el resultado final.
Aportaciones recurrentes: cómo el Dollar Cost Averaging potencia el efecto compuesto
El Dollar Cost Averaging (DCA) consiste en invertir una cantidad fija a intervalos regulares, sin importar las condiciones del mercado. Por ejemplo, destinar $500 MXN cada quincena a un fondo o cuenta de rendimiento amplía de forma constante la base de capital sobre la que opera el efecto compuesto.
Esta estrategia tiene dos ventajas concretas. Primera: reduce el impacto de la volatilidad, porque se compra a distintos precios a lo largo del tiempo. Segunda: cada aportación nueva se suma al capital acumulado y, desde ese momento, también genera rendimientos. Con $500 MXN quincenales durante 15 años a una tasa del 7% anual con capitalización mensual, el capital acumulado podría superar los $230,000 MXN, frente a los $90,000 MXN aportados en total.
El punto de inflexión: cuándo tus rendimientos superan tus aportaciones
El punto de inflexión es el momento en la línea temporal donde los rendimientos generados superan el monto de las aportaciones externas. Antes de ese punto, el crecimiento depende principalmente de lo que aportas. Después, el capital trabaja por sí solo con mayor fuerza.
Con el ejemplo anterior de $500 MXN quincenales al 7% anual, ese punto suele llegar alrededor del año 10 o 12, dependiendo de la tasa y la frecuencia. Quien comienza a los 25 años alcanza ese punto antes de los 40; quien comienza a los 35 lo alcanza cerca de los 50. El tiempo de inicio es la variable que más influye en cuándo llega ese momento.
Lo que puede frenar el rendimiento compuesto: comisiones e inflación
El efecto compuesto puede verse erosionado por factores que no siempre resultan visibles al momento de elegir un instrumento. Conocerlos permite tomar decisiones con mayor información.
Los principales obstáculos son:
- Comisiones y gastos de administración – actúan como un «interés compuesto negativo». Una comisión anual del 2% puede reducir el capital acumulado a 30 años hasta en un 40% comparado con un instrumento sin comisiones. Al evaluar fondos y ETFs, conviene revisar el ratio de gastos totales (TER, por sus siglas en inglés) que aparece en la ficha del producto.
- Inflación y rendimiento real – la diferencia entre rendimiento nominal y rendimiento real es la inflación. Si el Índice Nacional de Precios al Consumidor (INPC) registra un 5% y tu instrumento rinde un 4%, el poder adquisitivo de tu dinero disminuye aunque el saldo nominal crezca. Para que el rendimiento compuesto tenga un efecto positivo real, la tasa debe superar la inflación vigente.
- Retiros anticipados – cada retiro reduce la base de capital y corta el efecto multiplicador. El costo de un retiro no es solo el monto retirado, sino todos los rendimientos futuros que ese monto habría generado durante el resto del horizonte de inversión.
Identificar estos obstáculos con anticipación permite estructurar una estrategia más sólida y comparar productos con criterios más completos que solo la tasa nominal.
Preguntas frecuentes sobre el rendimiento compuesto
¿Cuál es la diferencia entre rendimiento compuesto e interés simple?
El interés simple calcula rendimientos siempre sobre el capital inicial, sin importar cuánto tiempo haya pasado. El rendimiento compuesto, en cambio, calcula los rendimientos sobre el capital más los intereses ya acumulados. A largo plazo, la diferencia entre ambos métodos puede ser muy significativa, como muestra el ejemplo de $10,000 MXN a 20 años: $26,000 MXN con interés simple frente a más de $46,000 MXN con rendimiento compuesto.
¿Desde qué monto conviene aprovechar el rendimiento compuesto en México?
No existe un monto mínimo universal; depende del instrumento elegido. Algunos fondos de inversión y cuentas en México permiten comenzar con montos accesibles, incluso menores a $1,000 MXN. La consistencia en las aportaciones y el tiempo de permanencia importan más que el monto inicial.
¿Cuánto tiempo tarda en notarse el efecto del rendimiento compuesto?
Los primeros años el crecimiento parece modesto porque la base de capital es pequeña. El efecto se acelera de forma visible a partir del mediano y largo plazo, sobre todo después de los 10 años. La Regla del 72 ayuda a estimar cuándo se duplica el capital: con una tasa del 6%, el capital se duplica en aproximadamente 12 años.
¿El rendimiento compuesto también aplica para las deudas?
Sí. Las deudas con interés compuesto crecen de la misma forma que las inversiones. En tarjetas de crédito con saldo no pagado, los intereses se capitalizan y aumentan la deuda sobre una base cada vez mayor. Por eso, liquidar deudas con interés compuesto suele ser una prioridad antes de destinar recursos a invertir.
¿Qué es la TEA y por qué es importante para comparar rendimientos?
La TEA (Tasa Efectiva Anual) refleja el rendimiento real considerando la frecuencia de capitalización. La TNA (Tasa Nominal Anual) no incluye ese efecto. Al comparar productos financieros en México, la TEA permite una comparación justa entre instrumentos con distintas frecuencias de capitalización.
Quienes buscan un punto de partida accesible para poner en práctica el rendimiento compuesto pueden explorar opciones donde el dinero crece desde el primer día. La app de Mercado Pago, por ejemplo, cuenta con una cuenta donde el saldo genera rendimientos de forma diaria, sin necesidad de realizar movimientos adicionales. Abrir una cuenta y mantener el dinero depositado es una forma concreta de comenzar a aprovechar el efecto de la capitalización continua.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh