Cuenta con rendimiento para tu fondo de emergencia: guía práctica en México
Una cuenta con rendimiento sí sirve para guardar tu fondo de emergencia. A diferencia de un plazo fijo, que bloquea el dinero por un tiempo determinado, o de dejarlo sin invertir en una cuenta sin ganancias, este tipo de cuenta te da liquidez inmediata y genera intereses cada día sobre el saldo disponible. El resultado: tu reserva crece mientras espera, y puedes acceder a ella en cualquier momento sin penalizaciones.
A lo largo de este artículo encontrarás cómo funciona el mecanismo de devengo diario con ejemplos concretos, cuánto dinero necesita tu fondo según el contexto mexicano, qué opciones existen en el mercado local y cómo organizar tu dinero para que ese fondo no termine financiando gastos del día a día.
Qué es un fondo de emergencia y cuánto necesitas en México
Un fondo de emergencia es una reserva de dinero destinada exclusivamente a imprevistos que afecten tu estabilidad financiera: la pérdida de un empleo, un gasto médico urgente, una reparación del hogar o cualquier situación que no puedas cubrir con tu ingreso mensual habitual. No es un ahorro para metas ni para vacaciones; su único propósito es actuar como colchón ante lo inesperado.
La regla más extendida entre las personas que estudian finanzas personales sugiere acumular entre tres y seis meses de gastos esenciales. El rango varía según la estabilidad laboral de cada persona: quien trabaja por cuenta propia o con ingresos variables conviene que apunte al extremo superior.
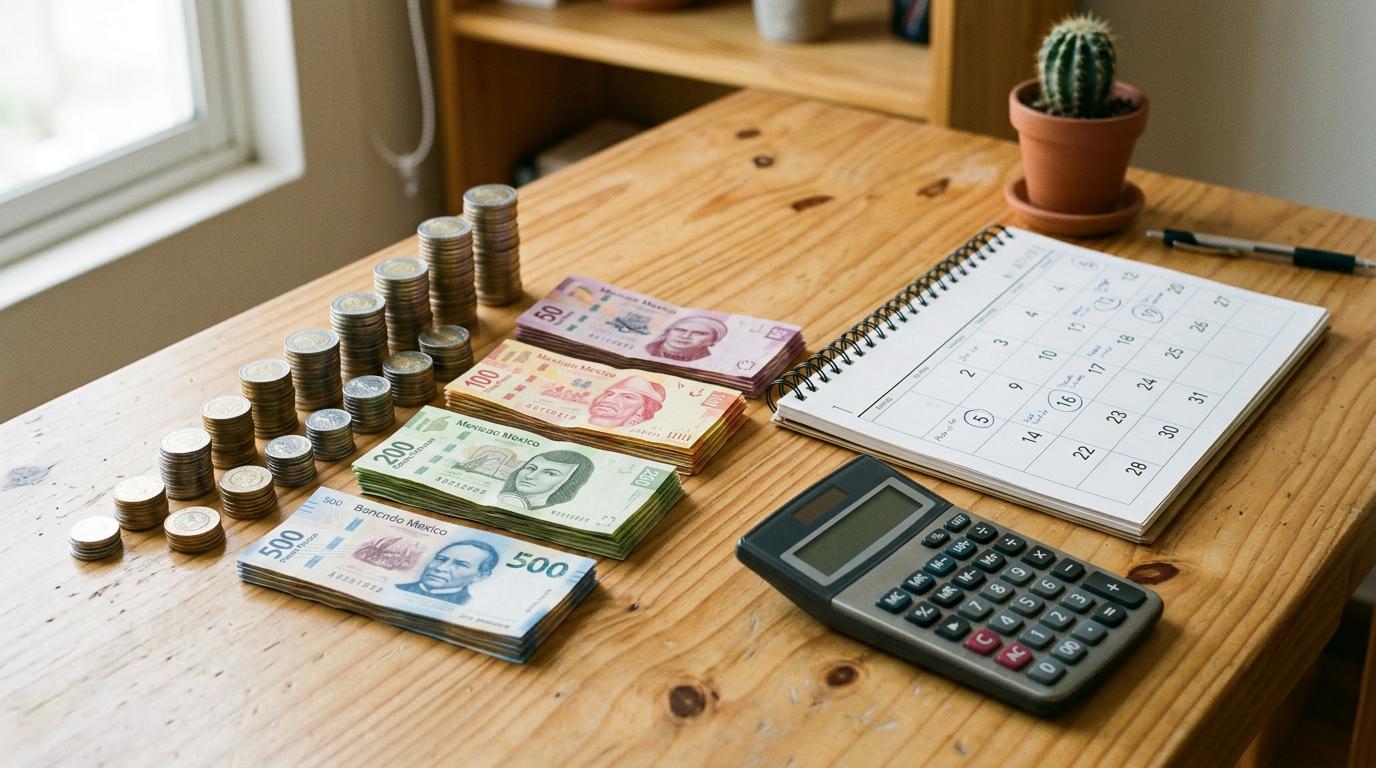
Para dar una referencia concreta, la Encuesta Nacional de Ingresos y Gastos de los Hogares (ENIGH) del INEGI estima un gasto promedio mensual por hogar en México cercano a los 15,891 pesos. Con esa base, un fondo de tres meses rondaría los 47,700 pesos, mientras que uno de seis meses llegaría a cerca de 95,000 pesos. Estos números son orientativos: tu cálculo personal depende de tus gastos reales, no del promedio nacional.
El proceso para calcular tu meta es concreto: suma tus gastos esenciales del último mes (renta o hipoteca, alimentación, transporte, servicios, salud) y multiplica ese total por tres o por seis. Ese número es tu objetivo. Empezar con una meta parcial, aunque sea un mes de reserva, ya representa un avance real frente a no tener nada.
Cómo funciona una cuenta con rendimiento para tu fondo de emergencia
Antes de decidir dónde guardar tu fondo, vale la pena entender exactamente cómo opera una cuenta con rendimiento para saber qué esperar de ella.
Devengo diario: cómo crece tu dinero cada 24 horas
El devengo diario significa que los intereses se calculan sobre tu saldo cada 24 horas y se suman al capital. Al día siguiente, los intereses se calculan sobre el nuevo total, que ya incluye lo que ganaste el día anterior. Eso es capitalización compuesta en su forma más básica.
Un ejemplo hipotético lo hace más claro: si tienes 50,000 pesos en una cuenta con una Tasa Nominal Anual (TNA) del 10%, el cálculo diario sería aproximadamente 50,000 × (0.10 / 365), lo que equivale a unos 13.70 pesos por día. En un mes, eso suma alrededor de 411 pesos sin que hagas nada adicional. Con capitalización, ese monto crece un poco más cada mes porque la base sobre la que se calcula también aumenta.
Conviene distinguir entre la TNA y el rendimiento real acumulado. La TNA es la tasa base anunciada por la institución; el rendimiento efectivo al final del año puede ser ligeramente superior gracias a la capitalización diaria. Siempre revisa las condiciones de cada cuenta para saber con qué frecuencia se capitalizan los intereses.
Liquidez inmediata: acceso sin penalizaciones
La ventaja central de una cuenta con rendimiento frente a un plazo fijo es que puedes retirar tu dinero en cualquier momento, incluso un domingo a las 11 de la noche, sin perder los intereses acumulados hasta ese día. Si llegaste al día 22 del mes y necesitas el dinero por una urgencia médica, conservas las ganancias de esos 22 días.
Con un plazo fijo, el escenario es distinto: retirar antes del vencimiento puede implicar perder parte o la totalidad de los intereses, o incluso pagar una penalización. Para una reserva de emergencia, donde la velocidad de acceso es tan importante como las ganancias, esa diferencia es determinante.
Opciones de cuentas con rendimiento disponibles en México
En México existen distintas opciones para hacer crecer tu fondo de emergencia sin sacrificar el acceso inmediato al dinero. Los dos grandes grupos son las cuentas remuneradas de bancos tradicionales y las apps fintech con ganancias automáticas.
Cuentas remuneradas de bancos tradicionales
Los bancos regulados por la Comisión Nacional Bancaria y de Valores (CNBV) y supervisados por Banxico ofrecen cuentas de ahorro remuneradas que generan intereses sobre el saldo. Su respaldo institucional es sólido y cuentan con mecanismos de protección como el seguro de depósito del IPAB para montos dentro de los límites establecidos.
En general, las tasas que ofrecen los bancos tradicionales tienden a ser más conservadoras que las de algunas opciones digitales. Para quien valora la solidez institucional por encima de la tasa, esta puede ser una opción adecuada.
Apps y billeteras digitales con rendimiento automático
Las apps fintech automatizan el proceso: el dinero que tienes en tu cuenta genera ganancias de forma automática sobre el saldo disponible, sin que tengas que hacer transferencias ni contratar productos adicionales. En algunos casos, las tasas que ofrecen pueden ser más competitivas que las de la banca tradicional, aunque esto varía según el entorno económico.
Entre las características que conviene comparar al elegir una opción:
- Tasa nominal anual y frecuencia de capitalización
- Disponibilidad del dinero (24/7 o solo en horario bancario)
- Regulación vigente (supervisión de la CNBV u organismo correspondiente)
- Monto mínimo requerido para generar ganancias
- Facilidad para separar el fondo del saldo de uso diario
Por ejemplo, en el caso de Mercado Pago, la app permite que el dinero en cuenta crezca de forma automática y esté disponible en cualquier momento. No requiere contratar un producto adicional ni mantener un saldo mínimo específico para que las ganancias comiencen. Dicho esto, Mercado Pago es solo una de las opciones disponibles en el mercado mexicano; lo más conveniente es comparar condiciones antes de decidir.
Por qué una cuenta con rendimiento protege tu fondo de la inflación
Guardar el fondo de emergencia en efectivo o en una cuenta sin ganancias tiene un costo invisible: la inflación. Cuando los precios suben y tu dinero no genera nada, su poder adquisitivo cae con el tiempo.
Para dimensionarlo con un ejemplo: si la inflación anual en México ronda el 4% (cifra que Banxico monitorea de forma continua como parte de su objetivo de política monetaria) y tienes 50,000 pesos sin generar ningún rendimiento, al cabo de un año ese dinero equivaldría en términos reales a cerca de 48,000 pesos de hoy. No perdiste billetes, pero sí capacidad de compra.
Una cuenta con rendimiento podría reducir esa pérdida. Si la tasa de la cuenta supera la inflación del periodo, el poder adquisitivo se mantiene o incluso crece. Si la tasa es inferior a la inflación, la pérdida se reduce, pero no desaparece por completo. Ninguna cuenta garantiza superar la inflación en todo momento, porque ambas variables cambian con el entorno económico.
Lo relevante para un fondo de emergencia es que el objetivo no es maximizar ganancias, sino preservar el valor mientras el dinero espera. Una cuenta con rendimiento cumple ese propósito mejor que el efectivo guardado o una cuenta sin intereses.
Cómo organizar tu fondo de emergencia para no gastarlo en el día a día
Quien alguna vez llegó a fin de mes y descubrió que sus «ahorros» habían financiado gastos cotidianos sabe que la intención no alcanza. La organización del dinero importa tanto como el instrumento donde lo guardas.
El primer paso es la separación física o digital: el fondo de emergencia no debe convivir con la cuenta que usas para pagar el supermercado o las suscripciones. Tenerlos en el mismo lugar hace que el límite entre reserva y gasto disponible se desdibuje.
Tres estrategias concretas que pueden ayudarte:
- Abre una cuenta exclusiva para el fondo. Que sea diferente a tu cuenta de gastos diarios. Cuantos más pasos necesites para acceder a ese dinero, menos probable es que lo uses para algo que no sea una emergencia real.
- Usa cajones o sobres virtuales. Algunas apps ofrecen la opción de etiquetar una parte del saldo con un propósito específico, como «fondo de emergencia». El dinero sigue en la misma cuenta, pero visualmente está separado y tiene un nombre que recuerda para qué existe.
- Programa una transferencia automática mensual. El método de preahorro consiste en mover una cantidad fija al fondo justo después de recibir tus ingresos, antes de que ese dinero tenga oportunidad de convertirse en gasto. Lo que no ves, no lo gastas.
Algunas apps también muestran el crecimiento del fondo en tiempo real, lo que puede reforzar el hábito: ver que el saldo sube, aunque sea poco, genera un incentivo concreto para no tocarlo. Con el tiempo, ese colchón deja de sentirse como un sacrificio y empieza a verse como lo que es: tranquilidad financiera disponible cuando la necesites.
Preguntas frecuentes sobre cuentas con rendimiento y fondo de emergencia
¿Cuánto dinero debería tener en mi fondo de emergencia?
Entre tres y seis meses de tus gastos esenciales, según tu perfil de estabilidad laboral. Como referencia, el INEGI estima un gasto promedio mensual por hogar en México cercano a los 15,891 pesos, lo que sitúa el rango orientativo entre 47,700 y 95,000 pesos. Tu cifra real depende de tus gastos propios. Empezar con una meta parcial, como un mes de reserva, es mejor que no empezar.
¿Una cuenta con rendimiento es lo mismo que un plazo fijo?
No. El plazo fijo bloquea el dinero por un periodo determinado y puede penalizar los retiros antes del vencimiento. La cuenta con rendimiento permite retirar en cualquier momento sin perder las ganancias acumuladas hasta ese día. Para un fondo de emergencia, donde la liquidez inmediata es prioritaria, esa diferencia es clave.
¿Es seguro guardar mi fondo de emergencia en una app fintech?
Las apps fintech reguladas por la CNBV en México operan bajo supervisión oficial. Antes de depositar, conviene verificar que la app cuente con regulación vigente y revisar las condiciones de protección del saldo. El perfil de riesgo de estas cuentas suele ser conservador: el capital no está expuesto a la volatilidad del mercado de valores.
¿Puedo usar mi fondo de emergencia para cualquier gasto inesperado?
El fondo está pensado para imprevistos que afecten tu estabilidad financiera: pérdida de empleo, gastos médicos urgentes o reparaciones esenciales. No conviene usarlo para gastos discrecionales, aunque sean inesperados. Reponer lo utilizado con la mayor agilidad posible mantiene la efectividad del fondo a largo plazo.
¿Las ganancias de una cuenta con rendimiento tributan en México?
En México, los intereses generados por cuentas bancarias pueden estar sujetos a retención del ISR. El banco o la app suele realizar esa retención de forma automática. Para conocer el tratamiento fiscal aplicable a tu caso, lo más conveniente es revisar las condiciones específicas de cada institución o consultar con una persona asesora fiscal.
Si ya tomaste la decisión de armar tu fondo de emergencia y buscas una opción donde el dinero crezca mientras está disponible, explorar las apps que ofrecen ganancias automáticas sobre el saldo es un buen punto de partida. Por ejemplo, la app de Mercado Pago permite que tu dinero genere ganancias de forma automática y esté disponible en cualquier momento, sin necesidad de contratar productos adicionales. Puedes descargar la app y revisar cómo funciona la cuenta para evaluar si se adapta a lo que buscas.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.