Dónde encontrar las mejores tasas para tu dinero disponible en México
En México hay varias opciones con tasas competitivas para quienes quieren hacer rendir su dinero sin inmovilizarlo: cuentas fintech con capitalización diaria, Sofipos, Cetes desde 28 días y bancos digitales con rendimiento en cuenta. Sin embargo, el número más alto en pantalla no siempre es el que deja más dinero al final del mes. La clave está en entender qué tan disponible estará ese dinero y cuánto queda después de impuestos y comisiones.
A lo largo de este artículo encontrarás una explicación de los tres indicadores que debes cruzar antes de elegir cualquier instrumento (GAT, ISR y tipo de liquidez), un recorrido por los principales vehículos disponibles en México con sus características reales, y una guía para identificar cuál se ajusta mejor a tu situación según el uso que le darás al dinero.
Qué mirar antes de comparar tasas: GAT, ISR y liquidez
Comparar tasas por el número más grande es el error más frecuente. Antes de elegir cualquier instrumento, hay tres variables que determinan cuánto dinero vas a recibir de verdad.
GAT nominal vs. GAT real: el rendimiento que realmente importa
La GAT (Ganancia Anual Total) es el indicador que el regulador mexicano exige publicar a todas las instituciones financieras. A diferencia de la tasa nominal, la GAT ya incluye comisiones y refleja la frecuencia de capitalización del producto, por lo que representa mejor el rendimiento que obtendrás en un año.
La GAT nominal, sin embargo, no descuenta la inflación. Si una cuenta ofrece una GAT nominal del 10% y la inflación anual es del 4.5%, el poder adquisitivo real de tus ganancias es considerablemente menor. La GAT real sí hace ese descuento y es el dato que permite comparar instrumentos de forma honesta.
Un ejemplo concreto: dos cuentas pueden mostrar tasas nominales similares, pero si una cobra comisión de mantenimiento y la otra no, la GAT de cada una será diferente. Usar la GAT real como punto de partida evita comparaciones que favorecen al producto con mejor marketing, no al que mejor rinde.
El efecto del ISR sobre tus ganancias
En México, las instituciones financieras retienen ISR sobre los intereses que generan las cuentas de ahorro e inversión. Esto significa que el rendimiento bruto que ves publicado no es lo que llega a tu bolsillo.
La tasa de retención varía según el monto del capital y el SAT la actualiza cada año. Lo que importa para comparar opciones es el rendimiento neto: el porcentaje que queda después de esa retención. Dos productos con la misma GAT nominal pueden dejar montos distintos si uno aplica retención sobre un monto mayor o si hay diferencias en la forma en que capitalizan los intereses.
Tipos de liquidez: no toda disponibilidad es igual
La liquidez no es binaria. Existen al menos tres niveles relevantes: retiro inmediato disponible las 24 horas del día los siete días de la semana, retiro en días hábiles con acreditación en 24-72 horas, y fondos bloqueados hasta el vencimiento del plazo pactado.
Por lo general, a mayor liquidez corresponde una tasa menor. Un instrumento que te permite retirar en cualquier momento tiene un costo de oportunidad para la institución, y eso se refleja en el rendimiento que ofrece. Entender en qué nivel de liquidez necesitas tu dinero es el primer filtro antes de mirar cualquier número.
Con estas tres variables como base, el siguiente paso es revisar qué instrumentos existen en el mercado mexicano y cómo se comporta cada uno frente a esos criterios.
Los principales instrumentos con buenas tasas y dinero disponible en México
El mercado mexicano ofrece varias rutas para hacer crecer el dinero sin inmovilizarlo por meses. Cada una tiene un perfil distinto de tasa, acceso y respaldo institucional.
Cuentas de rendimiento en apps fintech
Varias apps financieras en México operan sus cuentas de rendimiento a través de un fondo de mercado de dinero, un instrumento que invierte en deuda de corto plazo y traslada el rendimiento al usuario con capitalización diaria. Esto significa que los intereses se suman al saldo cada día, lo que genera un efecto de interés compuesto incluso en plazos cortos.
Por ejemplo, la app de Mercado Pago ofrece una cuenta donde el dinero puede crecer con disponibilidad inmediata, sin plazos forzosos ni montos mínimos elevados. Otras apps como Nu, Klar o Ualá operan modelos similares, con variaciones en la tasa vigente y las condiciones de retiro.
La ventaja principal de este esquema es la accesibilidad: sin montos mínimos altos, sin plazos y con retiro en cualquier momento. La tasa suele ser competitiva frente a la banca tradicional, aunque puede quedar por debajo de instrumentos con menor liquidez.
Sofipos: tasas más altas, con matices de riesgo
Las Sofipos (Sociedades Financieras Populares) son entidades reguladas por la CNBV que suelen ofrecer tasas superiores a las de la banca tradicional para captar ahorro. Su modelo está orientado a la inclusión financiera, y sus rendimientos pueden resultar atractivos para quienes buscan tasas más altas.
El punto de atención es el respaldo. A diferencia de los bancos, cuyo seguro de depósito lo administra el IPAB (hasta 400,000 UDIS por persona por institución), las Sofipos cuentan con el respaldo de PROSOFIPO a través de SEDESA, con límites y condiciones distintas que conviene revisar antes de depositar.
Un indicador útil para evaluar la solidez de una Sofipo es el NICAP (Nivel de Capitalización), que la CNBV publica de forma periódica. Un NICAP alto indica que la entidad tiene capital suficiente para cubrir sus obligaciones. Revisar este dato antes de elegir una Sofipo es parte de una decisión informada.
Cetes y valores gubernamentales vía Cetesdirecto
Los Cetes son instrumentos de deuda emitidos por el Gobierno Federal mexicano. Al comprarlos, le prestas dinero al gobierno a un plazo determinado (desde 28 días) y recibes un rendimiento fijo al vencimiento. El riesgo de impago es considerado mínimo, ya que está respaldado por la deuda soberana del país.
A través de Cetesdirecto, la plataforma del gobierno, cualquier persona puede acceder desde $100 pesos sin intermediarios y sin comisiones de compra. La tasa se actualiza cada semana y está vinculada a la tasa de referencia de Banxico, por lo que sigue de cerca el entorno de política monetaria.
La limitación principal es la liquidez: si necesitas el dinero antes del vencimiento, puedes vender anticipadamente, pero el precio de mercado puede diferir del valor nominal. Para quienes pueden dejar el dinero hasta el vencimiento del plazo elegido, Cetes ofrece un rendimiento predecible con respaldo soberano.
Cuentas de alto rendimiento en bancos digitales
Algunos bancos con operación digital en México ofrecen cuentas de depósito con tasas superiores a las de la banca tradicional, manteniendo el respaldo del IPAB. La liquidez suele estar disponible en días hábiles, con acreditación en 24 a 48 horas según la institución.
Las tasas varían entre instituciones y pueden cambiar según las condiciones del mercado, por lo que conviene revisar la GAT real vigente al momento de abrir la cuenta. Al tener respaldo IPAB, este esquema combina una capa de seguridad reconocida con tasas más competitivas que las cuentas de cheques convencionales.
Cómo elegir la mejor tasa según el uso que le darás a tu dinero
La pregunta no es cuál instrumento ofrece la tasa más alta, sino cuál se ajusta al ritmo con el que tú usas ese dinero. Tres escenarios ilustran bien esta diferencia.
Si el dinero que quieres hacer rendir es el que usas en el día a día, para gastos corrientes o pagos imprevistos, la prioridad debe ser la liquidez inmediata. En este caso, una tasa ligeramente menor con disponibilidad total las 24 horas tiene más valor práctico que una tasa más alta con retiro en días hábiles. Perder acceso al dinero cuando lo necesitas tiene un costo real que no aparece en ningún porcentaje.
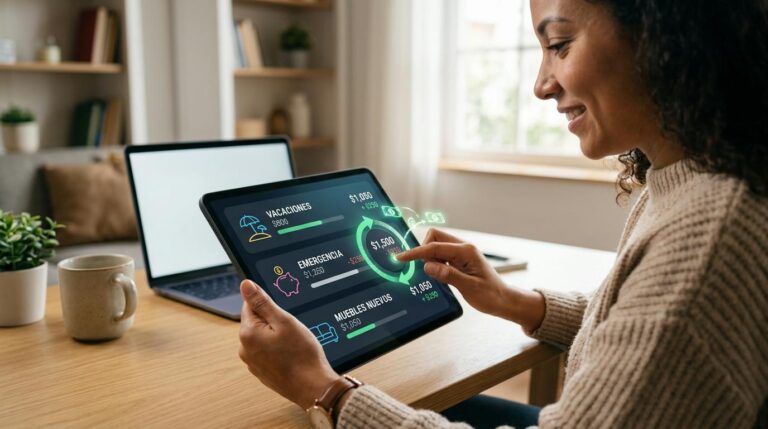
Para un fondo de emergencia, el equilibrio cambia. Este dinero no se usa todos los días, pero debe estar disponible en horas o en un día hábil si surge una situación urgente. Aquí tiene sentido buscar una tasa más competitiva con liquidez en días hábiles, como la que ofrecen algunos bancos digitales o cuentas fintech con retiro sin restricciones.
Cuando el dinero es excedente y no se necesitará en al menos 28 a 90 días, vale la pena explorar instrumentos con tasa fija a plazo, como Cetes o depósitos a plazo en Sofipos. En este escenario, sacrificar liquidez inmediata puede traducirse en un rendimiento neto mayor al final del plazo.
Ningún instrumento es universalmente el mejor. La decisión óptima surge de cruzar dos datos: cuándo necesitarás el dinero y cuánto rendimiento neto (después de ISR) obtendrás en ese horizonte de tiempo. Con esa información en mano, la comparación se vuelve concreta y útil.
Herramientas para comparar tasas en México sin perderte en los números
Antes de decidir, conviene usar recursos oficiales que presentan los datos de forma estandarizada y sin sesgo comercial.
El Simulador de Ahorro de CONDUSEF permite ingresar un monto y un plazo para ver qué rendimiento ofrecen distintas instituciones bajo las mismas condiciones. Compara con GAT real, no solo con la tasa nominal, lo que facilita una evaluación honesta entre opciones del mercado. Es gratuito, accesible desde su sitio web y no requiere registro.
Cetesdirecto publica cada semana las tasas vigentes de todos los valores gubernamentales disponibles: Cetes a 28, 91, 182 y 364 días, además de Bondes y otros instrumentos. Es una referencia útil no solo para quienes quieren invertir en deuda soberana, sino también para calibrar qué tan competitiva es la tasa de cualquier otro producto frente al rendimiento libre de riesgo del mercado.
La CNBV publica reportes de tasas pasivas del sector bancario que permiten ver el comportamiento histórico de los rendimientos en distintos tipos de cuentas. Para quienes quieren profundizar más allá de la oferta comercial visible, estos reportes ofrecen una perspectiva del sector completo. Las mismas herramientas que usa cualquier asesor financiero están disponibles para cualquier persona con acceso a internet.
Preguntas frecuentes sobre tasas y dinero disponible en México
¿Qué es la GAT y por qué es mejor referencia que la tasa nominal?
La GAT (Ganancia Anual Total) incluye comisiones y considera la frecuencia de capitalización del producto, por lo que refleja el rendimiento que realmente obtendrás en un año. La tasa nominal no descuenta comisiones ni ajusta por capitalización, lo que puede hacer que un producto parezca más atractivo de lo que es. La GAT real además descuenta la inflación estimada y es el indicador más completo para comparar opciones entre sí.
¿Las cuentas de apps fintech están protegidas como los bancos?
Depende del tipo de entidad. Si la app opera como banco digital con licencia, sus depósitos tienen respaldo del IPAB. Si se trata de una fintech no bancaria o una Sofipo, el respaldo corresponde a SEDESA o PROSOFIPO, con límites y condiciones distintas. Antes de depositar en cualquier institución, conviene verificar su estatus regulatorio en el registro de la CNBV.
¿Cuánto retiene el ISR sobre los rendimientos de una cuenta de ahorro?
Las instituciones financieras en México retienen ISR sobre los intereses generados en cuentas de ahorro e inversión. La tasa de retención varía según el monto del capital y el SAT la actualiza cada año. El dato relevante para comparar opciones es el rendimiento neto, es decir, lo que queda después de esa retención, no el rendimiento bruto que aparece en la publicidad.
¿Puedo tener dinero en más de un instrumento al mismo tiempo?
Sí, y en muchos casos distribuir el dinero entre instrumentos con distinta liquidez puede optimizar el rendimiento total. Una parte en una cuenta fintech para gastos del día a día y otra en Cetes a 28 días para el dinero que no se tocará en el corto plazo es un esquema que combina accesibilidad con un mejor rendimiento en el tramo menos líquido. No existe un mínimo legal para diversificar entre instrumentos regulados.
¿Qué es el NICAP y por qué importa al elegir una Sofipo?
El NICAP (Nivel de Capitalización) mide la solidez financiera de una Sofipo e indica si la entidad cuenta con capital suficiente para cubrir sus obligaciones frente a sus ahorradores. La CNBV publica este indicador con regularidad en su sitio oficial. Revisarlo antes de depositar en una Sofipo es un paso concreto hacia una decisión más informada, sobre todo cuando la tasa ofrecida es considerablemente más alta que la del mercado.
Si quieres explorar una de las opciones de apps fintech con rendimiento en cuenta, la app de Mercado Pago podría ser un punto de partida. Permite hacer crecer el dinero con disponibilidad inmediata y sin plazos forzosos. Podrías revisar la tasa vigente y las condiciones actuales directamente en la app para evaluar si se ajusta a lo que buscas.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.