Cómo pagar por adelantado un préstamo digital: guía paso a paso para México
Para pagar por adelantado un préstamo digital en México, el proceso consiste en ingresar a la app o portal web de tu prestamista, consultar el saldo actualizado al día (capital pendiente más intereses devengados), seleccionar la opción de pago anticipado o liquidación y confirmar la operación. La buena noticia es que la Ley para la Transparencia y Ordenamiento de los Servicios Financieros prohíbe cobrar penalización por prepago en créditos personales y de nómina, así que en la mayoría de los casos no habrá cargos adicionales por saldar tu deuda antes del plazo.
A lo largo de este artículo encontrarás las verificaciones que conviene hacer antes de realizar el pago, la diferencia entre un abono parcial a capital y una liquidación total, los pasos detallados del proceso para distintos tipos de prestamistas, qué hacer una vez que liquidas para proteger tu historial crediticio y los errores más frecuentes que vale la pena evitar.
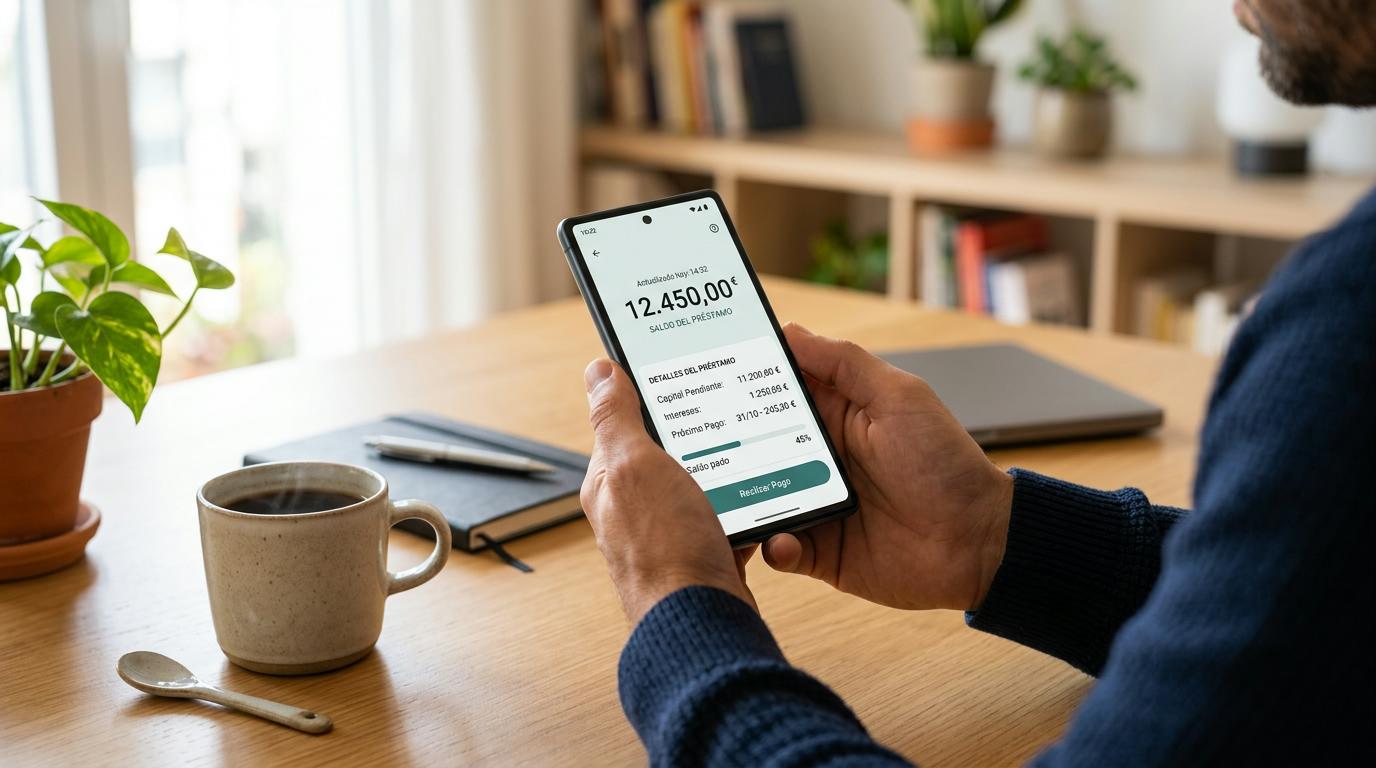
Pago anticipado parcial vs. liquidación total: qué conviene según tu situación
Antes de actuar, conviene entender que no todos los pagos anticipados son iguales. Existen dos modalidades, y cada una tiene un efecto distinto sobre tu crédito.
Un abono a capital parcial consiste en pagar una cantidad adicional sobre tu mensualidad habitual, la cual se aplica de forma directa al saldo pendiente. Esto puede reducir el número de mensualidades restantes o disminuir el monto de los pagos futuros, dependiendo de cómo lo configure tu prestamista. Por ejemplo, si tienes un préstamo de $15,000 y abonas $3,000 extra, tu capital pendiente baja a $12,000 y los intereses de los meses siguientes se calculan sobre esa base menor.
La liquidación total, en cambio, implica pagar de una sola vez todo lo que resta del crédito: el capital pendiente más los intereses que se han generado hasta la fecha exacta del pago. Con esto, el crédito se cierra por completo. Si tu flujo de efectivo lo permite y tu meta es eliminar la deuda por completo, esta opción suele ser la más conveniente en términos de ahorro en intereses. Si prefieres mantener liquidez y solo reducir la carga futura, un abono parcial puede ser una alternativa más accesible.
Qué verificar antes de pagar por adelantado tu préstamo digital
Antes de hacer cualquier movimiento, hay un par de verificaciones que pueden evitarte sorpresas y asegurar que el pago anticipado resulte a tu favor.
Revisa si tu contrato incluye comisiones por prepago
La Ley para la Transparencia y Ordenamiento de los Servicios Financieros establece que los prestamistas no pueden cobrar penalización por pago anticipado en créditos personales y de nómina. Sin embargo, no todos los productos crediticios quedan bajo esta misma regla: los créditos hipotecarios y automotrices pueden tener condiciones distintas según el contrato firmado.
Por eso, antes de proceder, vale la pena revisar la sección de términos y condiciones dentro de la app o portal de tu prestamista. Si tienes dudas sobre el tipo de crédito que contrataste, el área de atención al cliente puede aclararlo sin costo.
Solicita el saldo actualizado al día del pago
El monto que debes cubrir para liquidar tu préstamo no es el capital original que solicitaste ni el saldo que aparece en tu estado de cuenta mensual. Es el capital pendiente más los intereses devengados hasta la fecha exacta en que realizarás el pago.
La mayoría de las apps de fintechs y bancos digitales muestran este dato en tiempo real dentro de la sección del crédito activo. Si la app no lo despliega con claridad, lo más conveniente es contactar a atención al cliente para obtener la cifra exacta antes de transferir. Pagar solo el capital sin incluir los intereses del periodo puede dejar un saldo residual activo, lo que significa que el crédito no quedaría cerrado aunque hayas pagado casi todo.
Paso a paso para pagar por adelantado un préstamo digital en México
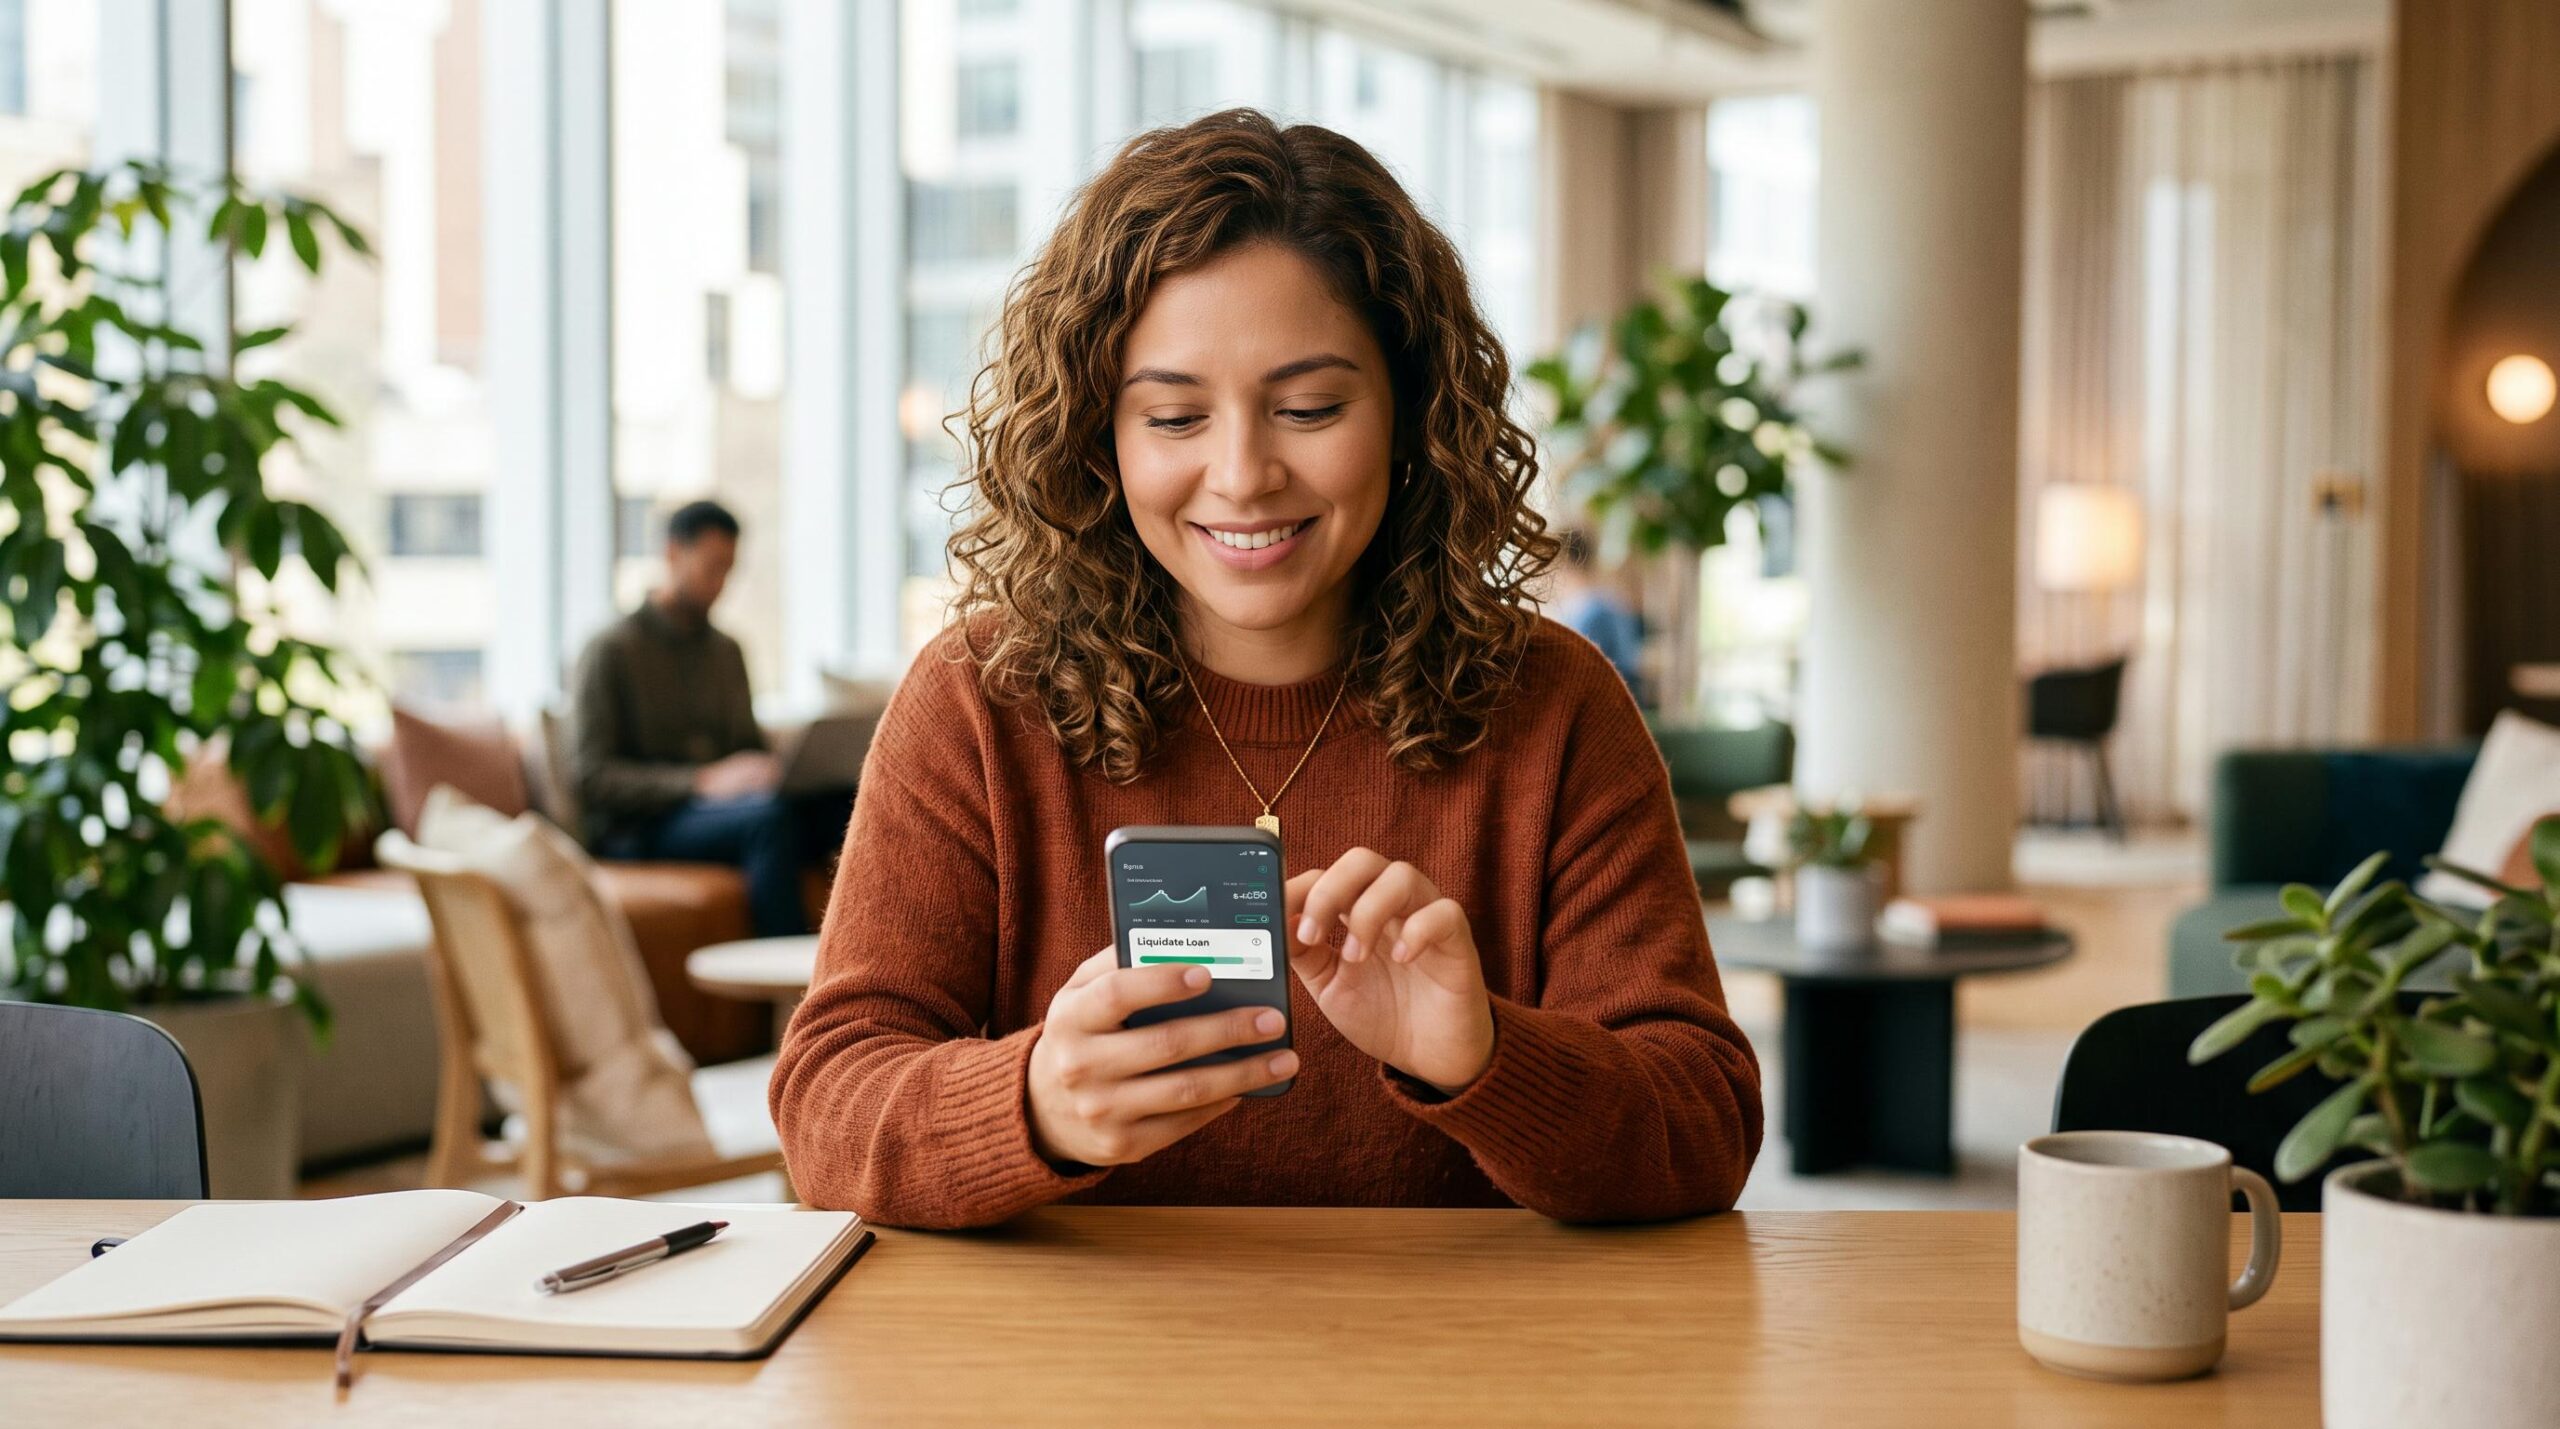
El proceso varía ligeramente entre prestamistas, pero la secuencia general es la misma para fintechs, bancos digitales y apps de crédito. Antes de comenzar, asegúrate de tener a la mano el monto exacto de liquidación y un método de pago disponible.
- Ingresa a la app o portal web de tu prestamista con tus credenciales de acceso habituales.
- Ubica tu préstamo activo dentro del menú de productos o créditos. Ahí encontrarás el estado de cuenta y el saldo de liquidación actualizado al día.
- Selecciona la opción de pago anticipado. Dependiendo del prestamista, esta opción puede aparecer como «liquidación anticipada», «abono a capital» o «pago adelantado». El nombre varía, pero la función es la misma.
- Elige el método de pago disponible: transferencia SPEI, cargo a tarjeta de débito o pago desde billetera digital, según las opciones que ofrezca tu prestamista.
- Verifica el monto antes de confirmar. Revisa que el importe corresponda al saldo de liquidación actualizado. Una vez que confirmes la operación, descarga o captura el comprobante de pago.
Conserva ese comprobante en un lugar seguro. Es el único documento que acredita de forma inmediata que realizaste el pago, y puede ser necesario si surge cualquier discrepancia con el prestamista o con el reporte en Buró de Crédito.
Qué hacer después de liquidar tu préstamo digital
Este paso es el que con mayor frecuencia se omite, y puede tener consecuencias en tu historial crediticio si no lo atiendes a tiempo.
Lo primero es solicitar la carta de no adeudo o constancia de liquidación a tu prestamista. Este documento certifica que la deuda quedó saldada en su totalidad. Muchas apps permiten generarla de forma directa desde la sección del crédito ya liquidado; en otros casos, es necesario solicitarla por chat de atención al cliente o correo electrónico. Guárdala junto con tu comprobante de pago.
Después, conviene verificar que el crédito aparezca como liquidado en tu reporte de Buró de Crédito. La actualización puede tardar entre 30 y 60 días a partir del pago. Puedes consultar tu reporte sin costo una vez al año en la página oficial del Buró de Crédito. Algunas apps, como la de Mercado Pago, también permiten revisar el estado de tus créditos activos desde la misma app, lo que puede facilitar el seguimiento de tus movimientos.
Por último, revisa que no queden domiciliaciones o cargos automáticos activos vinculados al préstamo. Si tenías configurado un débito automático para el pago mensual, cancélalo para evitar intentos de cobro innecesarios una vez cerrado el crédito.
Errores frecuentes al adelantar el pago de un préstamo digital
Conocer los tropiezos más comunes puede ahorrarte tiempo y complicaciones. Estos son los que con mayor frecuencia aparecen en este proceso:
- Transferir solo el capital sin incluir los intereses devengados hasta la fecha. Esto deja un saldo residual activo y el crédito no se cierra, aunque el monto sea mínimo.
- No solicitar comprobante ni carta de no adeudo después del pago. Sin estos documentos, es difícil demostrar la liquidación si surge una discrepancia.
- Asumir que todos los préstamos permiten prepago sin costo sin revisar el contrato. Aunque la ley protege en créditos personales y de nómina, otros productos pueden tener condiciones distintas.
- No verificar en Buró de Crédito que el crédito se haya reportado como liquidado. Un crédito que sigue apareciendo como activo puede afectar futuras solicitudes de financiamiento.
Dedicar unos minutos a estas verificaciones antes y después del pago puede evitar que un trámite resuelto se convierta en un problema a futuro.
Preguntas frecuentes sobre el pago anticipado de préstamos digitales
¿Me cobran penalización por pagar un préstamo digital antes de tiempo en México?
En créditos personales y de nómina, la Ley para la Transparencia y Ordenamiento de los Servicios Financieros prohíbe cobrar penalización por prepago. Sin embargo, conviene revisar el contrato de tu producto específico para confirmar que aplica bajo esta regulación, sobre todo si se trata de un crédito hipotecario o automotriz.
¿Cómo sé cuánto debo pagar para liquidar mi préstamo digital?
El monto de liquidación incluye el capital pendiente más los intereses devengados hasta la fecha exacta del pago. La mayoría de las apps y portales de fintechs y bancos digitales muestran este dato en tiempo real dentro de la sección del crédito activo. Si no aparece con claridad, el área de atención al cliente puede proporcionarte la cifra exacta.
¿El pago anticipado mejora mi historial en Buró de Crédito?
Liquidar un crédito antes del plazo puede reflejarse de forma positiva en tu historial, ya que muestra capacidad de pago. La actualización en Buró de Crédito puede tardar entre 30 y 60 días a partir del pago. Revisar el reporte gratuito después de ese periodo te permitirá confirmar que la liquidación quedó registrada.
¿Puedo hacer un abono parcial en lugar de liquidar todo el préstamo?
Depende del prestamista. Muchas fintechs y bancos digitales permiten abonos a capital que reducen el saldo pendiente sin cerrar el crédito. Un abono parcial puede acortar el plazo o disminuir las mensualidades futuras. Verifica en la app de tu prestamista si la opción está disponible y cómo se aplica el abono.
Tener visibilidad sobre tus créditos activos desde el celular hace que el seguimiento de deudas y metas financieras sea mucho más accesible. Apps como Mercado Pago permiten gestionar créditos, consultar movimientos y realizar pagos desde un solo lugar. Si buscas una herramienta para centralizar tu gestión financiera, explorar las opciones de crédito disponibles en la app de Mercado Pago puede ser un buen punto de partida.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT.